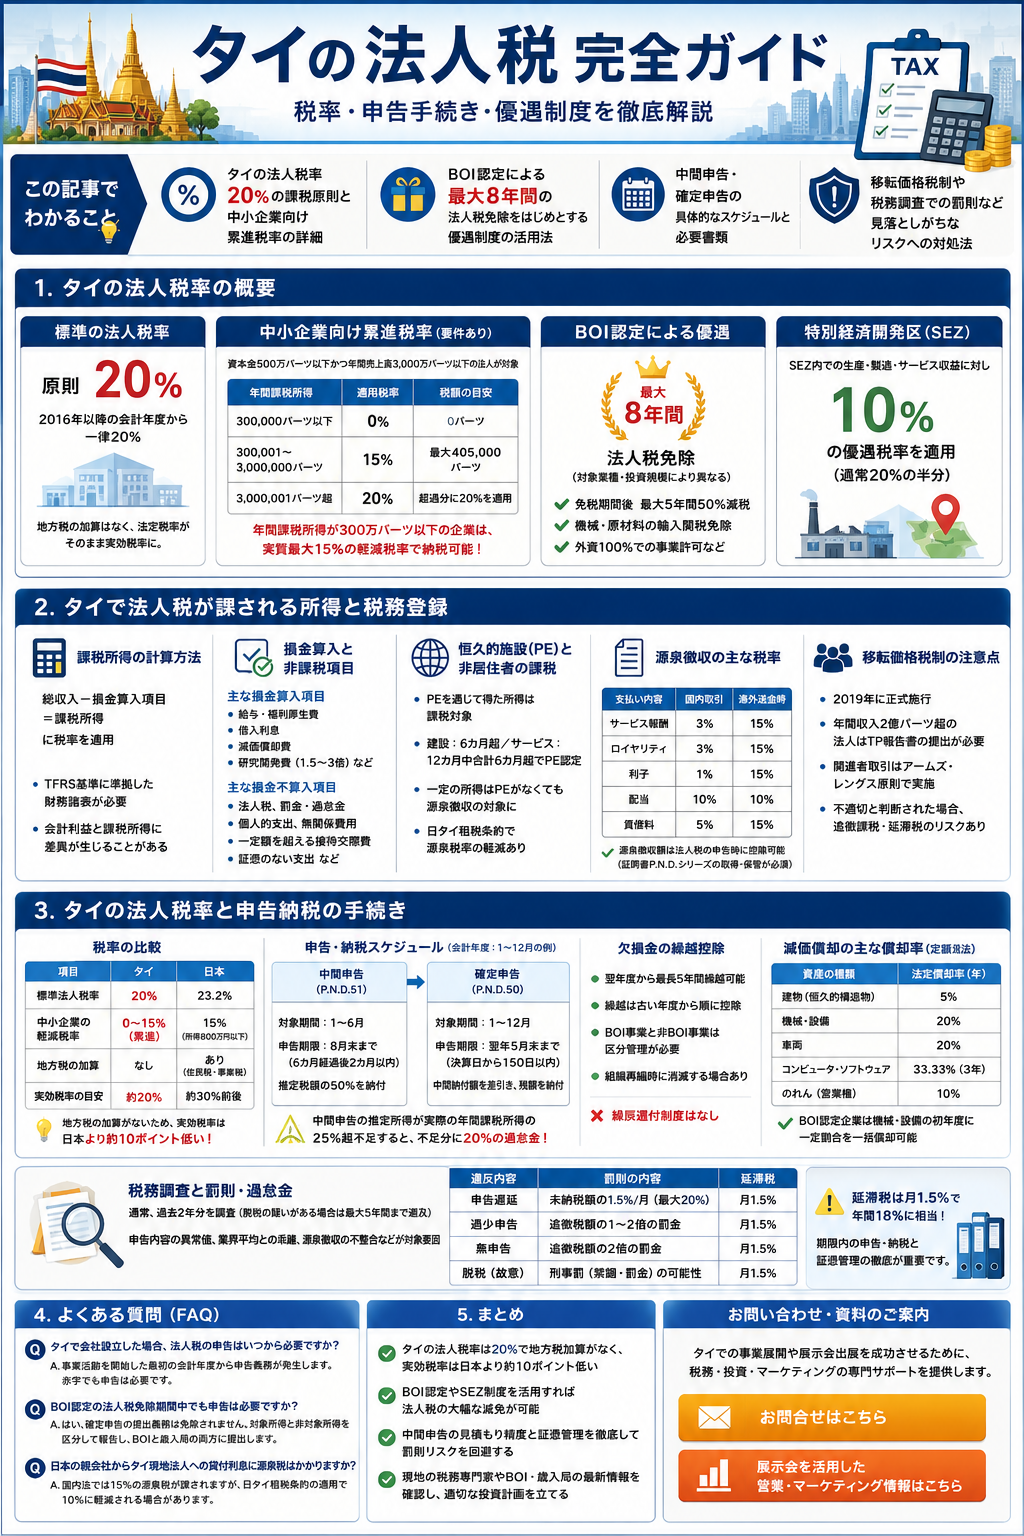
タイへの進出を検討している企業や、すでにタイで事業を展開している企業にとって、法人税の仕組みを正しく理解することは経営戦略の根幹に関わります。タイの法人税率は原則20%と、日本の標準税率23.2%に比べて低く設定されており、さらにBOI認定や特別経済区といった優遇制度を活用すれば、大幅な税負担の軽減が可能です。
一方で、申告手続きや課税所得の計算方法は日本と異なる部分が多く、税務調査での罰則リスクも存在します。この記事では、タイの法人税率の基本から中小企業向け累進税率、申告納税の具体的な流れ、そしてBOIやSEZの優遇制度まで網羅的に解説します。タイでの会社設立や投資を成功に導くための実践的な知識をお届けします。
この記事でわかること
- タイの法人税率20%の課税原則と中小企業向け累進税率の詳細
- BOI認定による最大8年間の法人税免除をはじめとする優遇制度の活用法
- 中間申告・確定申告の具体的なスケジュールと必要書類
- 移転価格税制や税務調査での罰則など見落としがちなリスクへの対処法
タイの法人税の概要と重要ポイント
タイの法人税制度は、ASEAN諸国の中でも比較的整備された仕組みを持ち、外国企業の投資を積極的に受け入れる姿勢が反映されています。ここでは、課税の基本原則から各種優遇制度まで、タイで事業を行う際に押さえておくべきポイントを解説します。
法人税の課税原則
タイの法人税は、歳入法典(Revenue Code)に基づいて課税されます。タイ国内で設立された法人は、国内外で得た全世界所得が課税対象です。一方、外国法人がタイ国内で事業を行う場合は、タイ国内で生じた所得のみに対して法人税が課されます。
標準の法人税率は2016年以降の会計年度から一律20%に固定されており、それ以前は23%や30%だった時期もありました。税額は「課税所得 × 20%」というシンプルな計算式で求められるため、日本の法人税・住民税・事業税を合算して実効税率を算出する日本の仕組みに比べて、計算構造が明快である点が特徴です。
タイでは国税と地方税が明確に分かれておらず、法人税は国の歳入局(Revenue Department)が一括管理しています。このため、日本のように地方自治体ごとに税率が異なる事態は発生しません。
課税対象となる法人の種類
タイの法人税が課される法人には、大きく分けて居住法人と非居住法人の2種類があります。居住法人はタイ国内法に基づいて設立された株式会社や合弁会社などで、非居住法人はタイ国外で設立されながらタイ国内で事業活動を行う企業を指します。
日本企業がタイへ進出する際の代表的な法人形態は以下のとおりです。
- タイ現地法人(非公開株式会社が最も一般的)
- 合弁会社(タイ人パートナーとの共同出資)
- 支店(外国法人のタイ国内拠点)
- 駐在員事務所(収益活動は原則不可)
外資100%での会社設立も業種によっては可能ですが、外国人事業法(Foreign Business Act)により、特定の業種ではタイ人の資本参加が必要です。BOI認定を取得すれば外資規制の緩和を受けられるケースもあるため、進出形態の選択は税務だけでなく事業許可との兼ね合いで判断する必要があります。
中小企業向け優遇措置の概要
タイでは中小企業の育成を目的として、一定の要件を満たす企業に累進税率を適用しています。対象となるのは、払込資本金500万バーツ以下かつ年間売上高3,000万バーツ以下の法人です。
| 年間課税所得 | 適用税率 | 税額の目安 |
|---|---|---|
| 300,000バーツ以下 | 0% | 0バーツ |
| 300,001~3,000,000バーツ | 15% | 最大405,000バーツ |
| 3,000,001バーツ超 | 20% | 超過分に20%を適用 |
この制度により、年間課税所得が300万バーツ以下の中小企業は実質的に最大15%の軽減税率で法人税を納付できます。日本の中小法人に対する15%の軽減税率(所得800万円以下の部分)と比較しても、タイの方がより段階的に優遇されている点が注目に値します。
BOIによる優遇制度と税制メリット
タイ投資委員会(BOI)は、国の経済発展に寄与する事業を対象に、手厚い投資優遇措置を付与する機関です。BOI認定を受けた企業は、法人税の減免に加え、機械・設備の輸入関税免除やワークパーミットの取得円滑化など、多面的なメリットを享受できます。
BOI認定による法人税の主な優遇内容は次のとおりです。
- 最大8年間の法人税免除(対象業種・投資規模により異なる)
- 免税期間終了後、さらに最大5年間にわたる法人税50%減税
- 関税免除(製造用機械や原材料の輸入時)
- 外資100%での事業許可(通常は制限される業種も対象に)
- 土地所有の制限緩和(一部区域で適用)
BOI認定の申請には、会計士による監査証明書の添付が必要であり、決算後120日以内にBOIと税務署の両方に申請書を提出します。恩典期間終了後は通常の20%税率に戻りますが、追加投資による再申請も可能なため、長期的な投資計画を立てる際にはBOI制度の活用を軸に据えることが合理的です。
特別経済開発区における法人税の扱い
タイ政府は国境地域の経済活性化を目的として、特別経済区(SEZ)を各地に設定しています。SEZ内で事業を行う企業には、通常の法人税率よりも低い優遇税率が適用される制度が導入されました。
2025年6月6日以降に適用される新制度では、SEZ内での生産・製造やサービスから生じる収益に対して法人税率が10%に引き下げられます。これは通常の20%と比較して半分の税率であり、BOI重点活動企業も対象に含まれています。
| 区分 | 法人税率 | 適用条件 |
|---|---|---|
| 通常法人 | 20% | 一般的な課税所得に適用 |
| 中小企業(累進税率) | 0~20% | 資本金500万バーツ以下・売上3,000万バーツ以下 |
| SEZ内事業 | 10% | SEZ内での生産・製造・サービス収益 |
| BOI認定企業 | 0%(最大8年) | 投資委員会の承認済み対象業種 |
SEZの活用はBOI認定と組み合わせることも可能であり、製造業を中心に国境地域への投資を検討する企業にとって有力な選択肢となっています。ただし、SEZごとに対象業種や条件が異なるため、事前に歳入局やBOIへの確認が欠かせません。
タイで法人税が課される所得と税務登録
タイで法人税を正しく申告するには、課税所得の範囲と計算方法を正確に理解する必要があります。ここでは、所得の算定から税務登録、源泉徴収や移転価格税制といった実務で見落としがちなポイントまで詳しく取り上げます。
課税所得の計算方法
タイの法人税における課税所得は、会計上の利益をベースに税務調整を加えて算定します。具体的には、総収入から損金(必要経費)を差し引いた金額が課税所得となり、これに法人税率を乗じて税額を算出する流れです。
タイではTFRS基準(タイ財務報告基準)に準拠した財務諸表の作成が求められます。TFRS基準は国際財務報告基準(IFRS)をベースにしており、日本の企業会計基準とは一部処理方法が異なるため、年次決算の際には注意が必要です。
課税所得の計算式は「総収入 − 損金算入項目 = 課税所得」であり、この課税所得に対して20%(または中小企業の累進税率)を適用します。税務調整では、会計上は費用計上されていても税法上は損金として認められない項目が存在するため、会計利益と課税所得に差異が生じることがあります。
損金算入と代表的な非課税項目
タイの法人税で損金として認められる代表的な項目には、通常の事業経費に加え、従業員の給与・福利厚生費、借入利息、減価償却費、研究開発費などがあります。特に研究開発費は通常の1.5倍から3倍の額を損金として計上できる特別控除制度が設けられており、技術集約型企業にとって大きなメリットです。
一方、損金として認められない主な項目は以下のとおりです。
- 法人税そのもの
- 罰金・過怠金
- 個人的支出や事業と無関係な費用
- 一定額を超える接待交際費
- 適正な証憑のない支出
証憑管理の不備はタイの税務調査で最も指摘されやすい事項の一つであり、領収書やインボイスの保管には細心の注意が必要です。タイの税法では帳簿・書類を5年間保存する義務があります。
恒久的施設(PE)と非居住者の課税
タイに支店や工場などの恒久的施設(PE)を有する外国法人は、そのPEを通じて得た所得に対してタイの法人税が課されます。PEの認定基準は日タイ租税条約に基づいており、建設現場は6カ月超、サービス提供は12カ月中に合計6カ月超の滞在がある場合にPEと見なされるのが一般的です。
タイに恒久的施設を持たない非居住法人であっても、タイ国内で発生した一定の所得(利子、配当、ロイヤリティ、サービス料など)については源泉徴収の対象となります。日タイ租税条約の適用により、源泉税率が軽減されるケースがあるため、二重課税を回避するためにも条約の規定を確認しておくことが重要です。
駐在員事務所は原則として収益活動を行えませんが、実態として営業活動に関与していると税務当局に判断された場合、PEとして課税される可能性があります。進出形態の選定時にはこの点も考慮しておくべきでしょう。
源泉徴収の対象と基本的な取り扱い
タイの法人税制度では、特定の支払いに対して源泉徴収義務が発生します。支払者が所定の税率で源泉徴収を行い、歳入局に納付する仕組みです。主な源泉徴収の対象と税率は以下の表のとおりです。
| 支払い内容 | 国内取引の源泉税率 | 海外送金時の源泉税率 |
|---|---|---|
| サービス報酬 | 3% | 15% |
| ロイヤリティ | 3% | 15% |
| 利子 | 1% | 15% |
| 配当 | 10% | 10% |
| 賃借料 | 5% | 15% |
源泉徴収した税額は法人税の申告時に前払税額として控除できるため、二重課税とはなりません。ただし、源泉徴収証明書(P.N.D.シリーズ)を適切に取得・保管しておかないと、控除が認められない恐れがあるため注意してください。
なお、年間売上高180万バーツを超える法人はVAT登録が必要であり、物品やサービスの売上に対して7%の付加価値税(VAT)を別途徴収・納付する義務があります。物品税の対象品目を扱う場合は、その申告も並行して行わなければなりません。
移転価格税制と関連当事者取引の注意点
タイでは2019年に移転価格税制が正式に施行され、関連当事者間の取引が独立企業間価格(アームズ・レングス原則)に基づいて行われているかどうかが厳格に審査されるようになりました。年間収入が2億バーツを超える法人は、関連者取引報告書(TP Disclosure Form)を法人税申告書と同時に提出する義務があります。
移転価格に関して税務当局が不適切と判断した場合、所得の増額更正が行われ、追加の法人税と延滞税が課されるリスクがあります。日本の親会社とタイ現地法人との間のグループ間取引(仕入・販売、ロイヤリティ、経営管理料など)は、移転価格文書の整備が不可欠です。
移転価格リスクを軽減するためには、事前確認制度(APA)の活用も有効な手段となります。また、タイの歳入局はOECDの移転価格ガイドラインに沿った運用を進めているため、日本で作成した移転価格文書をタイの要件に合わせてローカライズする方法が実務的に効率的です。
タイの法人税率と申告納税の手続き
タイの法人税は、税率構造の理解だけでなく、申告・納税の実務手続きを正確に把握しておくことが不可欠です。ここでは、減価償却や欠損金の取り扱いから、申告スケジュール、そして税務調査への対応まで、実際の運用で必要となる情報を整理します。
標準の法人税率と中小企業の累進税率
改めて整理すると、タイの法人税率は大きく2つの区分に分かれます。標準税率の20%は、資本金や売上高の規模にかかわらず全法人に適用される基本税率です。中小企業の累進税率は、一定の要件を満たす小規模法人のみが利用できる優遇措置となります。
日本の法人税と比較した場合の違いを以下にまとめます。
| 項目 | タイ | 日本 |
|---|---|---|
| 標準法人税率 | 20% | 23.2% |
| 中小企業の軽減税率 | 0~15%(累進) | 15%(所得800万円以下) |
| 地方税の加算 | なし | あり(住民税・事業税) |
| 実効税率の目安 | 約20% | 約30%前後 |
タイでは地方税の加算がないため、法定税率がほぼそのまま実効税率となる点が日本との決定的な違いです。日本では法人税・住民税・事業税を合算した実効税率が約30%に達するのに対し、タイでは20%前後に収まるため、税負担の差は実質的に10ポイント近くに及びます。
減価償却と税額控除の基準
タイの税法では、固定資産の減価償却は原則として定額法で計算します。資産の種類ごとに法定の償却率が定められており、企業が任意に変更することはできません。主な資産の法定償却率は以下のとおりです。
- 建物(恒久的構造物) ― 年5%
- 一般的な機械・設備 ― 年20%
- 車両 ― 年20%
- コンピュータ・ソフトウェア ― 年33.33%(3年償却)
- のれん(営業権) ― 年10%
BOI認定を受けた企業が取得した機械・設備については、初年度に取得価額の一定割合を一括償却できる特別償却制度が利用可能です。研究開発に使用する資産については、実際の支出額の2〜3倍の金額を税務上の損金として計上できる研究開発促進税制も設けられており、イノベーション投資を後押しする狙いがあります。
税額控除については、タイの法人税制度では所得控除(損金算入)が中心であり、日本のような投資税額控除制度は限定的です。ただし、BOI認定やSEZ制度による減免は税額そのものを軽減する効果があるため、実質的に税額控除と同等の恩恵を得ることが可能です。
欠損金の繰越控除と税務調整
タイの法人税制度では、事業年度に生じた欠損金(税務上の赤字)を翌期以降に繰り越して課税所得から控除することが認められています。繰越期間は発生年度の翌年度から最長5年間です。日本の繰越控除期間が10年間であることと比較すると短い点に留意が必要です。
繰越控除を適用する際には、いくつかの重要なルールがあります。
- 繰越欠損金は発生順(古い年度から)に控除しなければならない
- BOI認定事業とBOI非認定事業の損益は区分管理が必要
- 合併等の組織再編を行った場合、一定の条件下で繰越欠損金が消滅する
タイでは欠損金の繰戻還付制度は認められていないため、赤字が発生した事業年度に過年度の納付済み法人税の還付を受けることはできません。このため、投資初期の赤字期間が長期化する見込みの場合は、BOI認定による免税期間の活用を戦略的に組み合わせることが重要です。
法人税申告書の提出期限と納付スケジュール
タイの法人税は、中間申告と確定申告の年2回のサイクルで申告・納税を行います。会計年度を1月から12月としている企業を例に、具体的なスケジュールを説明します。
| 申告種別 | 対象期間 | 申告期限 | 使用フォーム |
|---|---|---|---|
| 中間申告 | 1月~6月(前半6カ月) | 8月末(6カ月経過後2カ月以内) | P.N.D.51 |
| 確定申告 | 1月~12月(通年) | 翌年5月末(決算日から150日以内) | P.N.D.50 |
中間申告では、年間の推定課税所得に基づいて法人税額を見積もり、その半額を申告・納付します。確定申告の際には、中間申告で納付済みの税額を差し引いた残額を納付する仕組みです。
中間申告の推定所得が実際の年間課税所得の25%を超えて不足していた場合、不足分に対して20%の過怠金が課されるため、推定の精度が問われます。確定申告時に添付が必要な書類には、公認会計士による監査済み財務諸表(S.B.Ch.3)や源泉徴収税証明書が含まれます。
納税は歳入局の窓口、指定銀行の窓口、またはe-Filingシステム(歳入局のオンラインサービス)で行えます。e-Filingを利用すると申告期限が8日間延長される特典があるため、オンライン申告の活用が実務上推奨されています。
税務調査の流れと罰則・過怠金の種類
タイの歳入局による税務調査は、通常、過去2年分の申告内容を対象として実施されます。ただし、脱税の疑いがある場合は最大5年間まで遡及できるとされています。調査対象に選定される要因としては、申告内容の異常値、業界平均との乖離、源泉徴収の不整合などが挙げられます。
税務調査で指摘を受けた場合に適用される罰則は、違反内容によって異なります。
| 違反内容 | 罰則の内容 | 延滞税 |
|---|---|---|
| 申告遅延 | 未納税額の1.5%/月(最大20%) | 月1.5% |
| 過少申告 | 追徴税額の1~2倍の罰金 | 月1.5% |
| 無申告 | 追徴税額の2倍の罰金 | 月1.5% |
| 脱税(故意) | 刑事罰(禁錮・罰金)の可能性 | 月1.5% |
延滞税は月1.5%の割合で加算され、年間に換算すると18%に達するため、期限内の申告と納税が極めて重要です。税務調査への対応としては、帳簿類の適正な保管、証憑書類の整備、そして税務アドバイザーとの連携が不可欠となります。
近年はタイの歳入局もデジタル化を進めており、VAT申告データとの突合や電子インボイス情報の照合が強化されています。タイ人雇用に関する社会保険データと源泉徴収データの整合性もチェックされるようになっているため、労務と税務の一体管理を意識しましょう。
よくある質問
Q. タイで会社設立した場合、法人税の申告はいつから必要ですか
A. タイで法人登記を完了し、事業活動を開始した最初の会計年度から法人税の申告義務が発生します。たとえ赤字であっても申告は必要であり、設立初年度が12カ月に満たない場合は短縮事業年度として申告します。税務署への法人登記やVAT登録は設立後速やかに行い、会計年度の前半6カ月経過後には中間申告の準備を始めてください。
Q. BOI認定の法人税免除期間中でも申告は必要ですか
A. はい、BOI認定による法人税免除期間中であっても、法人税の確定申告書(P.N.D.50)の提出義務は免除されません。免除対象の所得と非対象の所得を区分して計算し、公認会計士の監査証明書とともに歳入局およびBOIの両方に報告する必要があります。申告を怠ると、BOIの恩典が取り消されるリスクもあるため注意が必要です。
Q. 日本の親会社からタイ現地法人への貸付利息に源泉税はかかりますか
A. タイの国内法では、非居住者への利息支払いに対して15%の源泉税が課されます。ただし、日タイ租税条約の適用を受ければ、源泉税率が10%に軽減される場合があります。条約の適用を受けるためには、居住者証明書などの必要書類を事前に準備し、支払い時に所定の手続きを行う必要があります。移転価格税制の観点からも、金利水準が市場金利と乖離していないかの確認が求められます。
まとめ
タイの法人税は標準税率20%と、日本に比べて低い水準に設定されており、地方税の加算もないため実効税率の面でも有利です。中小企業向けの累進税率や、BOI認定による最大8年間の法人税免除、SEZ内での10%優遇税率など、投資を促進するための制度が重層的に整備されている点がタイ税制の大きな特徴といえます。
一方で、申告は中間・確定の2回制であり、中間申告の見積もり精度不足による過怠金や、税務調査での延滞税(月1.5%)といったリスクにも備える必要があります。移転価格税制への対応や証憑管理の徹底も、安定した事業運営には欠かせない要素です。タイへの進出や追加投資を検討する際は、BOIや歳入局の最新情報を確認しつつ、現地の税務専門家と連携した対応を進めていくことをおすすめします。
株式会社ビッグビートは、海外展示会出展のサポートをしています。特に、タイに現地法人を有しており、出展企画の立案から展示ブースの設営、コンパニオンをはじめとする運営スタッフの手配や管理に至るまで、日本の高い品質基準を維持したまま、現地からの迅速なサポートを提供することが可能です。
この記事のまとめ
- ✓タイの法人税率は20%で地方税加算がなく、実効税率は日本より約10ポイント低い
- ✓BOI認定やSEZ制度を活用すれば法人税の大幅な減免が可能
- ✓中間申告の見積もり精度と証憑管理を徹底して罰則リスクを回避する
- ✓現地の税務専門家やBOI・歳入局の最新情報を確認し、適切な投資計画を立てる
参考情報:
- https://wise.com/jp/blog/corporate-tax-thailand
- https://www.digima-japan.com/knowhow/thailand/13867.php
- https://lean-operation.com/media/global/mazars_2507/
- https://maro-kaikei.co.jp/thailand-accounting-tax-guide/
- https://stripe.com/jp/resources/more/corporate-tax-thailand
- https://bangkokshuho.com/thaibusiness-4/
- https://www.jetro.go.jp/world/asia/th/invest_04.html
- https://aapth.com/jp/thai-news/1075
- https://www.tkao.com/column/column-2025-34/
- https://kyujin.careerlink.asia/blog/thailand-boi-investment-incentives-2026/

著者:ビッグビート ASEAN推進編集部
ベトナム・タイを中心としたASEAN圏に進出、あるいはこれから進出を計画している事業会社に対し、現地でのBtoBマーケティング領域を総合的に支援する広告会社です。ASEAN圏現地での実務経験や企業支援の実績を基に、現地に根差した信頼性の高い情報発信を行っています。