ベトナムに進出する日系企業にとって、移転価格税制への対応は避けて通れない重要課題です。2025年から2026年にかけて、ベトナムでは税務管理法や法人税法の大幅な改正が相次いでおり、従来の運用とは異なる新たなルールへの適応が求められています。特に、関連者取引に関する文書化義務や利息の損金算入制限などは、対応を誤れば多額の追徴課税につながるリスクがあります。
本記事では、ベトナムの移転価格税制について、2026年施行の最新法規を反映しながら体系的に解説します。制度の全体像から文書化の実務、価格設定における比較可能性分析のポイントまで、現地での実務担当者や経営層が押さえるべき情報を網羅してまとめました。ベトナムでの税務リスクを最小化し、適切なコンプライアンス体制を構築するための手引きとしてご活用ください。
この記事でわかること
- 2026年施行の新法を踏まえたベトナム移転価格税制の全体像
- 文書化義務の種類・免除要件と申告実務の具体的な進め方
- 価格設定における比較可能性分析やOECDガイドラインとの相違点
- 事前確認制度(APA)の活用方法と税務調査への備え方
ベトナムの移転価格制度の全体像
ベトナムの移転価格税制は、国際的なBEPS(税源浸食と利益移転)プロジェクトへの準拠を進めるなかで急速に整備されてきました。日系企業がベトナムで関連者間取引を行う際には、この制度の構造を正確に理解しておくことが不可欠です。ここでは、制度の全体像を最新の法改正情報と合わせて確認していきます。
最近の改正と導入の背景
ベトナムの移転価格規制は、2017年に施行された政令132号(Decree 132/2020/ND-CP)を中心に運用されてきましたが、2025年から2026年にかけて制度の抜本的な見直しが進んでいます。2026年7月1日には新税務管理法(Law No. 108/2025/QH15)が施行予定であり、税務調査手続の厳格化が盛り込まれました。
あわせて、改正法人税法(Law No. 67/2025/QH15)では海外デジタル事業者への課税が明確化されています。さらに、2026年からはグローバル・ミニマム課税(GMT)が本格運用され、従来の税制優遇措置が実質的に相殺されるリスクが浮上しています。これらの改正は、ベトナムが国際基準に沿った透明性の高い税制を志向していることの表れです。
政令132号を包括的に置き換える新政令も策定中であり、実務運用のルールが大きく変わる見込みです。ベトナムに拠点を持つ企業は、法改正の動向を注視しながら社内体制の見直しを進める必要があります。
関連者の定義と対象取引
ベトナムの移転価格税制において、まず確認すべきなのが「関連者(特別なつながりのある者)」の定義です。日本の税制と比較すると、資本関係だけでなく実質的な支配力や資金依存度まで幅広く判定対象に含まれる点が特徴的です。
具体的な判定基準は以下のとおりです。
| 判定基準 | 具体的な要件 |
|---|---|
| 資本関係 | 直接・間接に25%以上の資本を保有 |
| 人的支配 | 取締役の50%以上を任命する権限を保持 |
| 資金提供 | 借入・保証額が所有者資本の25%以上、または中長期債務の50%超 |
| 独立した支店(2026年追加) | 関連者として明示的に含まれるよう改正 |
2025年の改正では、独立した金融機関(銀行)が単なる融資のみで関連者に該当しない旨が明確化され、利息の損金不算入問題が一部改善されました。一方、2026年の改正では「独立した支店」が関連者に明示的に追加される一方で、「技術依存」などの曖昧な基準は削除の方向で調整が進められています。
課税当局の監督態勢と罰則の概要
ベトナムの税務当局は、近年リソースを大幅に増強し、移転価格に関する調査の頻度と精度を高めています。特に注目されるのは、データ分析に基づくターゲット選定の高度化です。継続的に赤字を計上している企業や、売上が伸びているにもかかわらず利益率が低い企業は、優先的に調査対象として選定される傾向にあります。
当局が重点的にチェックするポイントは以下の項目です。
- 実体のないサービス(経営支援料やロイヤリティ)に対する関連者への支払い
- 売上増加に対して利益が計上されない「継続赤字」の状態
- 年度間で不自然に変動する利益率
ペナルティとしては、過少申告加算税(20%)に加えて延滞金(日歩0.03%)が課されます。さらに深刻なのは、文書不備の場合に当局のデータベースに基づいて一方的に税額が決定される「裁定課税」が適用されるリスクがある点です。こうした制裁を回避するためには、日常的な文書整備が不可欠です。
適用される主要な移転価格手法
ベトナムの移転価格税制では、独立企業間価格原則(Arm’s Length Principle)に基づき、最適な算定手法を選択することが求められます。OECDが定める5つの基本手法が認められていますが、実務上はTNMM法の使用頻度が最も高い傾向にあります。
| 算定手法 | 概要 | 主な適用ケース |
|---|---|---|
| TNMM法(取引単位営業利益法) | 取引単位の営業利益率を比較 | 製造業・サービス業で最も多用 |
| CUP法(独立価格比準法) | 同等の取引における市場価格と比較 | 市場価格が明確な原材料・サービス |
| RP法(再販売価格基準法) | 再販売時の売上総利益率を比較 | 卸売業(仕入品をそのまま販売) |
| CP法(原価加算法) | 製造原価に適正利益を上乗せ | 受託製造業 |
注目すべき変更点として、利益率の許容範囲(ベンチマーク)が従来の25〜75パーセンタイルから35〜75パーセンタイルへ引き上げられる見込みです。これにより、低い利益率での申告は認められにくくなり、「価値創造(Value Creation)」の裏付けがいっそう重視されるようになります。
移転価格の文書化と申告義務の実務ポイント
ベトナムの移転価格税制において、文書化の整備と適切な申告は最も実務的な負荷が大きい領域です。ここでは、企業が具体的にどのような書類を、いつまでに作成・提出する必要があるのかを整理します。
文書化の種類と作成タイミング
ベトナムでは、OECDのBEPSプロジェクトに準拠した三層構造の文書化体制が採用されています。この三層構造は日本の移転価格文書化制度とも共通しており、グローバルに事業を展開する企業にとってはグループ全体で整合性を保つことが重要になります。
具体的に整備すべき文書は以下の4種類です。
- アペンディックス(Form 01〜04) – 年度確定申告時に提出(事業年度末から90日以内)
- ローカルファイル – 国内における関連者取引の価格決定の妥当性を証明する文書
- マスターファイル – グループ全体の事業構造や無形資産戦略を記載した文書
- 国別報告書(CbCR) – 国別の収益・納税額の一覧表
ローカルファイルとマスターファイルは申告時に提出義務はないものの、税務調査の際には15日以内に提示を求められるため、事前に作成・保管しておくことが必須です。CbCRについては、ベトナムがMCAA(多国間税務当局間の情報交換協定)に署名しているため、各国の税務当局間で情報が共有される点にも留意が必要です。
文書化免除要件と証明の流れ
すべての企業が三層構造のフル文書化を求められるわけではありません。2026年の新政令では、一定の条件を満たす企業に対するセーフハーバー(免除規定)が設けられる予定です。
| 免除区分 | 要件 | 備考 |
|---|---|---|
| 小規模免除 | 売上500億ドン未満、かつ関連者取引300億ドン未満 | フル文書化が免除される |
| 利益率免除 | 売上3,000億ドン未満で一定の利益率を維持 | 旧基準の2,000億ドンから緩和 |
ただし、免除を受ける場合でもアペンディックス(Form 01〜04)の提出義務は残ります。免除要件に該当することを企業側が立証する責任がある点にも注意してください。税務調査で免除の根拠を問われた際に説明できるよう、関連する財務データや取引記録は整理しておくべきです。
なお、利益率免除の売上基準が2,000億ドンから3,000億ドンに引き上げられた背景には、中小規模の外資系企業の負担軽減という政策意図があります。自社がどの免除区分に該当するかを毎年確認し、該当しない場合は速やかにフル文書化の準備に着手することが求められます。
申告様式と添付書類の実務
移転価格に関する申告は、法人税の年度確定申告と同時に行います。事業年度末から90日以内にアペンディックス(Form 01〜04)を税務当局へ提出する必要があり、期限を過ぎると延滞ペナルティの対象となります。
各フォームの主な記載内容は以下のとおりです。
- Form 01 – 関連者に関する基本情報(資本関係、人的支配関係など)
- Form 02 – 関連者間取引の一覧と金額の内訳
- Form 03 – 採用した移転価格算定手法と利益率の比較分析
- Form 04 – グループ全体における国別の情報(CbCR関連)
実務上のポイントとして、電子インボイス制度との整合性の確保が重要度を増している点が挙げられます。ベトナムでは電子インボイスの導入が進んでおり、移転価格文書に記載された取引金額と電子インボイスの金額に不一致があると、税務調査の際に指摘されるリスクが高まります。社内の経理システムと移転価格文書の連携を事前に確認しておくことが大切です。
税務調査や是正があった場合の対応手順
ベトナムの税務調査で移転価格に関する指摘を受けた場合、適切な手順で対応しなければ問題が拡大する恐れがあります。まず、税務当局からの調査通知を受領した段階で、ローカルファイルとマスターファイルを15日以内に提示する準備を整える必要があります。
調査で価格の妥当性が否認された場合のペナルティは、過少申告加算税(20%)と延滞金(日歩0.03%)の合算で計算されます。文書が整備されていない場合は、当局のデータベースに基づく裁定課税が行われ、企業側の主張が反映されにくくなるのが実情です。
調査への備えとして最も有効なのは、日常的に証跡を蓄積しておくことです。具体的には、関連者との打ち合わせ議事録、出張記録、指導レポート、サービスの成果物など、取引の「実態」を裏付ける資料を月次で整理・保管する体制を構築してください。これらの証跡があれば、税務調査の場面でも合理的な説明が可能になります。
ベトナムでの価格設定と比較可能性の判断
移転価格税制の実務において、最も専門性が求められるのが比較可能性分析です。ベトナム特有の市場環境やデータベースの制約を踏まえながら、適正な価格設定の根拠をどのように構築するかを解説します。
比較可能性分析の進め方
比較可能性分析とは、関連者間取引の価格が独立企業間取引と同等であることを立証するプロセスです。ベトナムにおいては、まず対象となる関連者間取引の機能・リスク・資産(機能分析)を詳細に把握し、それに対応する比較対象企業を選定するという流れで進めます。
分析の一般的なステップは以下のとおりです。
- 対象取引の特定と機能・リスク分析の実施
- 最適な移転価格算定手法の選択
- 比較対象企業の選定(データベース検索)
- 比較対象の財務データに基づく利益率レンジの算出
- 自社の利益率がレンジ内に収まるかの確認
ベトナムでは現地企業の財務データが限定的であるため、ASEAN地域の比較対象企業を含めた広域での検索が認められるケースがある点は実務上の重要な知識です。ただし、当局は可能な限りベトナム国内の比較対象を優先的に使用するよう求める傾向があるため、国内データの調査も怠らないようにしてください。
OECDガイドラインとの違いと注意点
ベトナムの移転価格税制はOECDの移転価格ガイドラインを基盤としていますが、いくつかの点で独自の運用がなされています。この違いを把握しておくことが、現地での税務リスクを回避するうえで不可欠です。
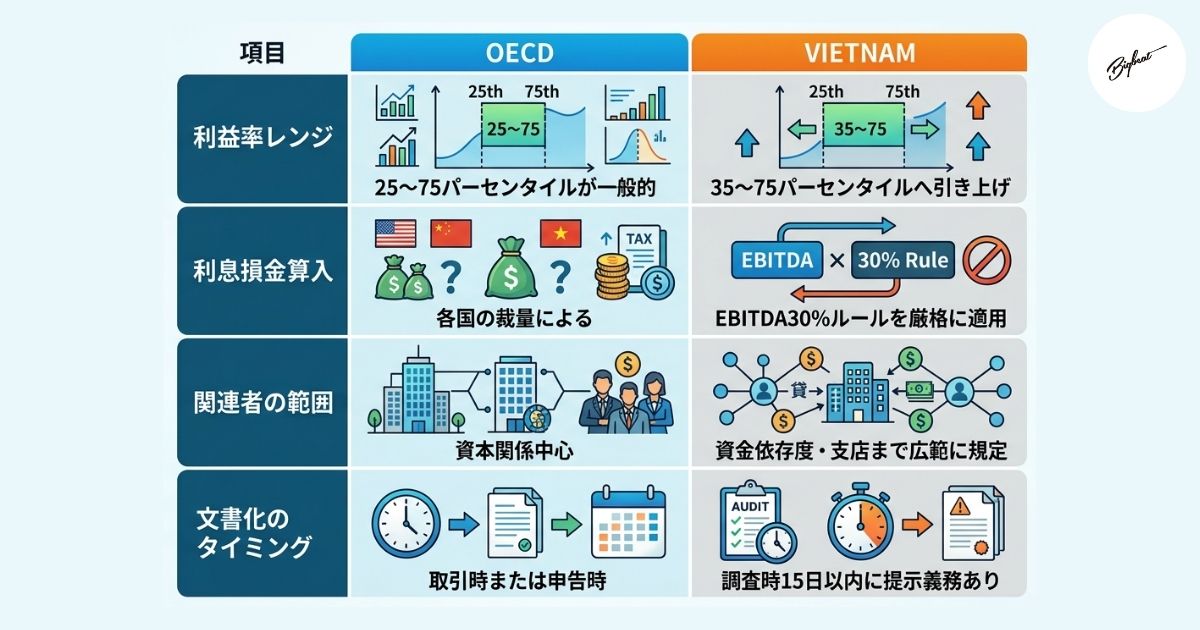
特に注意が必要なのが、支払利息の損金算入制限です。ベトナムでは純利息費用がEBITDAの30%を超える部分は損金に算入できず、超過分は5年間の繰越が認められるというルールが厳格に運用されています。また、非信用機関(個人など)からの借入金利上限は民法の上限である20%に変更されています。
OECDガイドラインに準拠した文書を作成していても、ベトナム固有のルールに適合していなければ否認される可能性がある点を認識しておく必要があります。
手法別の実務上のポイント
ベトナムでの移転価格実務においては、業種や取引の性質に応じて最適な算定手法を選択する必要があります。各手法には固有の留意点があり、選択を誤ると税務当局から否認されるリスクが高まります。
TNMM法は最も広く使用されていますが、適用にあたっては対象企業の「限定的リスク(Limited Risk)」の位置づけが適切であることを機能分析で明確にする必要があります。受託製造子会社であれば、原価加算法(CP法)のほうが取引の実態に即している場合もあるでしょう。
CUP法については、ベトナム国内で信頼性の高い比較可能取引データを入手することが困難なケースが多く、適用できる場面は限定的です。実務上はTNMM法をメインとしつつ、取引の種類ごとに補完的にCUP法やCP法を組み合わせるアプローチが現実的です。
いずれの手法を採用する場合でも、手法選択の合理性を文書化の中で明確に説明しておくことが重要です。当局は「なぜその手法が最適なのか」という説明を求める傾向が強まっています。
先行事例と事前確認制度の活用可能性
移転価格に関する税務リスクを事前に排除する手段として、事前確認制度(APA: Advance Pricing Agreement)の活用が注目されています。APAとは、納税者が関連者間取引の価格算定方法を事前に税務当局と合意し、合意期間中はその方法に基づく取引について課税上の問題が生じないようにする制度です。
ベトナムでは従来、APAの審査に長期間を要するという課題がありましたが、2026年の法改正では財務省への権限委譲が進み、プロセスの短縮が期待されています。日本の国税庁とベトナム税務総局の間で二国間APAを締結するケースも増加傾向にあります。
- APAの申請から合意まで通常2〜3年程度を要する
- 二国間APAは両国の税務当局が合意するため、二重課税の排除に最も効果的
- 合意後は通常3〜5年間にわたり適用され、安定的な税務管理が可能になる
関連者取引の金額が大きい企業や、ベトナム当局から繰り返し調査を受けている企業にとって、APAは中長期的な税務コスト削減の有効な選択肢となります。申請には詳細な機能分析やベンチマーク分析が必要ですが、結果として得られる税務上の安定性を考えれば、投資に見合う価値があるといえるでしょう。
なお、ベトナムでの事業展開においては、製造拠点として注目されるバクザン省(詳細はこちら)やバクニン省(詳細はこちら)、南部のビンズオン省(詳細はこちら)など、地域ごとに異なる産業特性も移転価格設定に影響を与えます。進出先の選定段階から税務戦略を一体的に検討することが望ましいでしょう。
ベトナムのビジネスには展示会出展が効果的
ベトナムでは、展示会への出展が企業のマーケティング戦略において極めて重要です。現地で開催される展示会は、自社の商品・サービスを認知してもらう最適な機会であり、特にBtoB企業にとって欠かせない施策の一つとされています。開催数も年々増加しており、幅広い業種で行われる展示会は、効果的な販促チャネルとして注目されています。
展示会はテストマーケティングの場としても活用でき、現地顧客の反応を直接確かめることができます。さらに、単なる商品PRにとどまらず業界関係者とのネットワークづくりにも活用できるため、新規参入企業が現地での認知度を高め人脈を広げる上でも有効です。
このような対面での商談や交流を通じて有望な新規顧客の獲得やパートナー企業の発掘にもつながるため、展示会出展はベトナムにおけるBtoBビジネスで欠かせない施策となっています。
まとめ
ベトナムの移転価格税制は、2025年から2026年にかけての大幅な法改正により、制度の厳格化と国際基準への整合が同時に進んでいます。関連者の定義の拡大、利益率レンジの引き上げ、支払利息の損金算入制限など、日系企業に直接影響する変更点が多く含まれており、従来の対応で十分とはいえない状況が生まれています。
適切な移転価格管理を実現するためには、三層構造の文書化を確実に整備し、日常的な証跡の蓄積を怠らないことが基本となります。加えて、自社の利益率が新たなベンチマーク(35〜75パーセンタイル)の範囲内に収まっているかを継続的に監視し、必要に応じてAPAの活用も視野に入れることが推奨されます。ベトナムでの税務リスクを最小化するために、法改正の最新動向を把握しながら計画的に対応を進めてください。
この記事のまとめ
- ✓2026年の新法施行により移転価格の利益率レンジが35〜75パーセンタイルへ厳格化される
- ✓三層構造の文書化と毎年の申告を確実に行い裁定課税リスクを回避する
- ✓出張記録や議事録など取引の実態を証明する証跡を月次で蓄積する体制を構築する
- ✓関連者取引が大きい企業はAPAの活用を検討し中長期的な税務コストを安定させる
株式会社ビッグビートは、海外展示会出展のサポートをしています。特に、タイやベトナムに現地法人を有しており、出展企画の立案から展示ブースの設営、コンパニオンをはじめとする運営スタッフの手配や管理に至るまで、日本の高い品質基準を維持したまま、現地からの迅速なサポートを提供することが可能です。
参考URL:
- Orbitax|Vietnam Drafting New Transfer Pricing Decree Including Revised CbC Report Submission Requirements
- Viet An Law|Latest Updates on Tax Administration for Associated Transactions in Vietnam
- EY Vietnam|Transfer Pricing Alert | February 2025 | Decree 20/2025/ND-CP
- PwC|Vietnam – Corporate Summary – Worldwide Tax Summaries
- Acclime Vietnam|Transfer Pricing in 2026: compliance, audit trends, risks and updates
- Tax at Hand|Summary of recent key tax legislative developments, March 2026
- TCG Wiki Investment|新・法人所得税通達(20/2026)税務アップデート

著者:ビッグビート ASEAN推進編集部
ベトナム・タイを中心としたASEAN圏に進出、あるいはこれから進出を計画している事業会社に対し、現地でのBtoBマーケティング領域を総合的に支援する広告会社です。ASEAN圏現地での実務経験や企業支援の実績を基に、現地に根差した信頼性の高い情報発信を行っています。