ベトナムへの進出を検討する日本企業にとって、駐在員事務所の設立はリスクを抑えながら現地市場を探る有力な選択肢です。JETRO(日本貿易振興機構)の2026年2月調査によれば、日本企業のベトナムでの事業拡大意欲は2年連続でASEAN首位となっており、市場への関心は引き続き高い水準にあります。
一方で、2025年投資法の施行や社会保険法の改正など、ベトナムの法制度は変化のスピードが速く、正確な情報の把握が欠かせません。駐在員事務所は現地法人と比べて設立のハードルが低い反面、活動範囲に厳格な制限があり、知らずに違反すれば課税リスクや罰則に直面する可能性もあります。
この記事では、2026年現在の最新規制をもとに、ベトナムにおける駐在員事務所の設立手続き、活動範囲、税務・労務上の注意点を網羅的に解説します。初めてベトナム進出を検討する方にも実務担当者にも役立つ内容を整理しました。
この記事でわかること
- ベトナム駐在員事務所の定義と活動範囲の制限
- 2026年最新の設立手続き・必要書類・スケジュール
- 税務・会計・社会保険で押さえるべき実務ポイント
- ビザ・労働許可から閉鎖手続きまでの運営実務
ベトナムの駐在員事務所は非営業の代表機関
ベトナムにおける駐在員事務所(Representative Office)は、外国企業がベトナム国内に設置できる非営業の代表機関です。現地法人とは異なり、法人格を持たず、あくまで日本本社の「出先機関」という位置づけになります。
ベトナム商法(2005年商業法および関連政令)に基づき、駐在員事務所は営利活動を行うことができません。この制限を正しく理解しないまま運営すると、恒久的施設(PE)と認定され課税対象となるリスクがあるため、まずは活動範囲を正確に把握することが重要です。
駐在員事務所でできる主な業務
ベトナムの駐在員事務所が行える業務は、非営利かつ補助的な機能に限定されています。具体的には、日本本社のためにベトナム市場の情報を収集・分析する市場調査や、現地パートナー・政府機関との連絡調整が中心です。
営利活動に直結しない範囲でのプロモーション活動も認められており、展示会への参加やセミナーの開催を通じた将来の事業機会の創出に取り組めます。また、自社製品に関する技術的なアドバイスや顧客サポートも許容される活動に含まれます。
認められる活動の主な内容を整理すると、以下のとおりです。
- 消費者動向・競合・産業トレンドの市場調査
- 日本本社と現地パートナー・政府機関との連絡窓口
- 展示会参加やセミナー開催を通じたプロモーション
- 自社製品への技術的アドバイスや顧客サポート
たとえば、ベトナム南部のビンズオン省や北部のバクニン省など製造拠点が集積する地域の市場動向を調べる際に、駐在員事務所が情報収集の拠点として機能します。ビンズオン省の産業集積についてはこちらの記事、バクニン省の特徴はこちらの記事も参考になります。
駐在員事務所でできない主な業務
駐在員事務所で最も注意すべき点は、収益を生み出す営利活動が一切禁止されていることです。具体的には、見積書の発行、契約の締結、代金の回収、インボイスの発行といった商取引に関する行為はすべて認められません。
これらの禁止事項に違反した場合、ベトナム税務当局から恒久的施設と認定され、法人所得税(CIT)の課税対象になるリスクがあります。罰金だけでなく、過去にさかのぼって複雑な会計処理を求められる可能性もあるため、制限の範囲を厳密に守ることが不可欠です。
禁止される主な活動は以下のとおりです。
- 見積書の発行や価格交渉の実施
- 契約書への署名・締結
- 売上代金の回収・請求書の発行
- 日本本社以外からの事務所口座への入金
- ベトナム国内での直接的な製造・サービス提供
駐在員事務所が向く進出パターン
駐在員事務所は、すべての企業に適した進出形態ではありません。自社の目的やフェーズに応じて、現地法人(有限会社・株式会社)との違いを理解した上で選択する必要があります。
初めてベトナム市場に足を踏み入れる企業が、リスクを最小限に抑えながら市場の実態を把握する「テストマーケティングの拠点」として活用するのが最も効果的です。以下の比較表で両者の違いを確認してください。
| 比較項目 | 駐在員事務所 | 現地法人(有限/株式) |
|---|---|---|
| 主な目的 | 市場調査・連絡・プロモーション | 営業・製造・サービス提供 |
| 収益活動 | 不可(売上計上不可) | 可能 |
| 契約主体 | 日本本社(事務所は補助のみ) | 現地法人自ら |
| 法人税 | 原則課税対象外 | 原則20% |
| 設立難易度 | 比較的容易(IRC不要) | 複雑(IRC・ERCが必要) |
| 維持コスト | 低い(人件費・事務所費が中心) | 高い(会計監査・税務申告等) |
たとえば「まずベトナム北部のバクザン省で製造業の市場性を調べたい」「現地の展示会に出展して反応を見たい」といったケースでは、駐在員事務所が適しています。バクザン省の製造拠点としての魅力はこちらの記事で詳しく紹介しています。一方、すでに具体的な取引先が決まっており、直接契約や売上計上が必要な段階であれば、現地法人の設立を検討すべきでしょう。
ベトナムでの駐在員事務所の設立手順と必要書類
ベトナムで駐在員事務所を設立する際は、2026年3月施行の政令第62/2026/ND-CP号により手続きが従来よりも迅速化されています。ここでは、最新の申請フローと必要書類、費用の目安を具体的に解説します。
申請先と申請フローを押さえる
駐在員事務所の設立申請は、事務所を設置する省・市の商工局(DOIT:Department of Industry and Trade)に対して行います。現地法人の設立で必要となる投資登録証(IRC)は不要であり、手続き上のハードルは低めです。
2026年の最新規定では、有効な書類を受理してから14営業日以内に発行可否が決定されるルールが適用されています。また、国家公共サービスポータルを通じたオンライン申請が標準化されており、行政のデジタル化が進んでいます。
申請から設立完了までの基本フローは以下のとおりです。
- 日本本社側で必要書類を準備し、公証・領事認証を取得する
- ベトナム国内で事務所物件(商業用)の賃貸契約を締結する
- 商工局(DOIT)へ設立申請書類一式を提出する
- 書類受理後14営業日以内に審査結果が通知される
- 駐在員事務所設立許可証が発行される
- 設立後の届出・登録手続きに移行する
必要書類の一覧と作成ポイント
申請に必要な書類は、日本本社側で準備するものとベトナム現地で準備するものに分かれます。日本側で用意する書類には公証と領事認証(アポスティーユまたは在ベトナム日本大使館での認証)が必要で、準備に時間がかかる点に注意が必要です。
特に、本社の登記簿謄本と直近の監査済み財務諸表は、ベトナム語への翻訳と公証が求められるため、最低でも申請の1か月前から準備を開始することを推奨します。
| 書類名 | 準備元 | 作成のポイント |
|---|---|---|
| 設立申請書(商工省指定書式) | ベトナム側 | 最新の指定書式を商工局またはポータルから入手 |
| 本社の登記簿謄本 | 日本側 | 公証・領事認証・ベトナム語翻訳が必須 |
| 直近の監査済み財務諸表 | 日本側 | 公証・領事認証・ベトナム語翻訳が必須 |
| 事務所長の任命書 | 日本側 | 本社代表者の署名入り、パスポート写しを添付 |
| 事務所の賃貸契約書 | ベトナム側 | 商業用物件に限る(住宅用途は不可) |
本社の要件として、日本本社が設立後1年以上経過していること、かつ事業登録の残存期間が1年以上あることが条件です。設立間もない企業の場合は、この要件を満たしているか事前に確認してください。
設立にかかるスケジュールと費用の目安
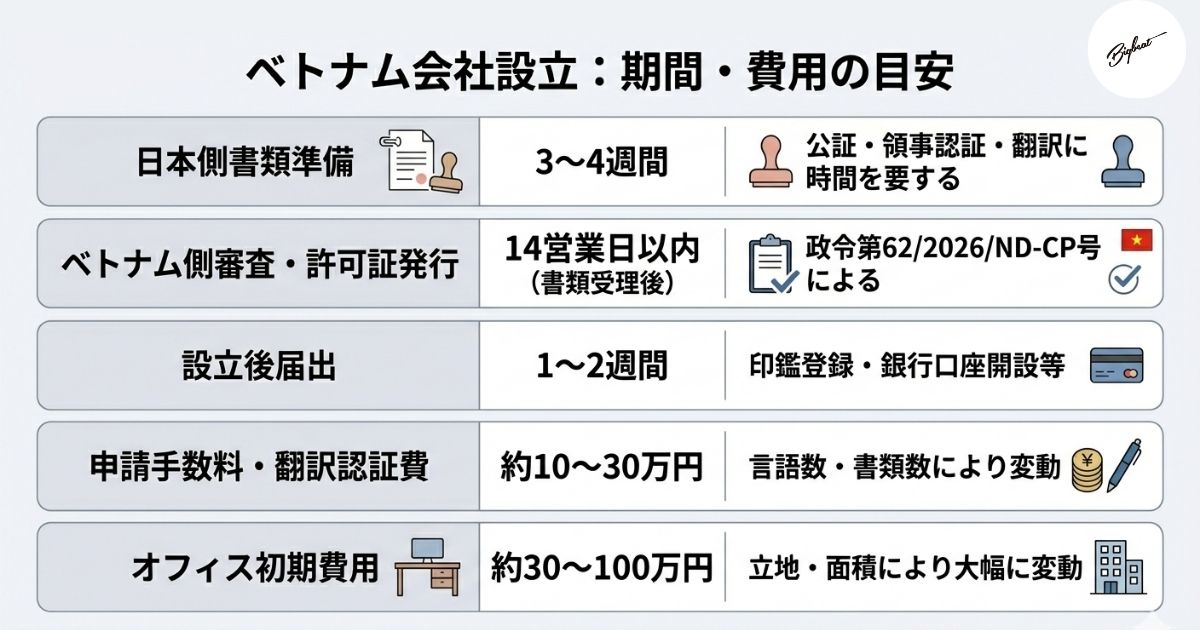
ベトナムで駐在員事務所を設立するまでに要する期間は、書類の準備状況により異なりますが、おおむね1.5か月から3か月程度です。日本側の書類準備(公証・認証含む)に約3〜4週間、ベトナム側の審査・許可証発行に約2〜3週間、その後の届出に約1〜2週間が標準的な目安となります。
設立に伴う初期費用は、申請手数料・翻訳認証費・オフィス賃料の初期費用を合わせて、おおよそ50〜150万円程度が一般的な相場です。現地法人の設立に比べると、投資登録手続きや最低資本金が不要なぶん、コストは大幅に抑えられます。
設立後に必要な届出と登録
設立許可証の取得後も、ベトナム駐在員事務所として正式に活動を開始するには複数の届出が必要です。これらの手続きを漏れなく行わないと、罰則の対象となる場合があります。
最も重要なのは、税務署への届出と銀行口座の開設です。駐在員事務所は営利活動を行わないものの、個人所得税の源泉徴収義務があるため、税務登録は必須となります。
設立後に対応すべき主な手続きは以下のとおりです。
- 印鑑の作成と登録
- 税務署への設立届出(税コード取得)
- 銀行口座の開設(日本本社からの送金用)
- 労働局への届出(スタッフ雇用前に必要)
- 社会保険機関への登録
特に銀行口座については、日本本社からの送金のみが入金可能な「支出用口座」として運用される点を理解しておく必要があります。他社からの入金や現地での売上の入金は認められていません。
ベトナム駐在員事務所の税務会計と人事ビザの注意点
ベトナムの駐在員事務所は法人所得税の課税対象外ですが、個人所得税や社会保険、労働許可に関するコンプライアンスは年々厳格化しています。2026年の最新基準に基づいて、運営上の実務ポイントを整理します。
税務上の扱いと留意点
駐在員事務所は営利活動を行わないため、原則として法人所得税(CIT、税率20%)の課税対象にはなりません。ただし、前述のとおり、活動範囲を逸脱してPE認定を受けた場合はこの限りではありません。
一方で、駐在員事務所に勤務する日本人駐在員やベトナム人スタッフに対しては、個人所得税(PIT)の源泉徴収義務が発生します。2026年の税制では、居住者(年間183日以上の滞在等で判定)は全世界所得に対して5%〜35%の累進税率が適用され、基礎控除は月額1,550万ドンに引き上げられています。
特に注意が必要なのは、事務所長の交代時です。退任する代表者について「税務確定(タックス・ファイナライゼーション)」が必須となり、過去の納税状況が税務当局によって精査されます。未納や申告漏れがあると出国制限がかかる事例も報告されているため、日頃から正確な税務処理を心がけてください。
| 税目 | 駐在員事務所の扱い | 留意点 |
|---|---|---|
| 法人所得税(CIT) | 原則課税対象外 | PE認定を受けると課税対象に |
| 個人所得税(PIT) | 源泉徴収義務あり | 居住者は累進課税(5〜35%) |
| 付加価値税(VAT) | 原則申告不要 | 営利活動を行った場合は発生 |
会計処理と帳簿保存の要件
ベトナムの駐在員事務所は、現地法人のような監査義務はありませんが、帳簿の作成・保存義務はあります。日本本社からの送金と現地での支出を正確に記録し、ベトナム会計基準(VAS)に準拠した形で帳簿を管理する必要があります。
帳簿と関連証憑(領収書・契約書・送金記録等)は最低5年間の保存が義務付けられており、税務調査の際に提示を求められる場合があります。
実務上のポイントとして、以下の点を押さえておくと安心です。
- ベトナムドン建てで帳簿を記帳する(外貨取引は都度換算)
- 日本本社からの送金記録と支出明細を対応させて管理する
- 個人所得税の源泉徴収・納付記録を月次で整備する
- 年次活動報告書と帳簿の内容に整合性を持たせる
なお、年次活動報告書は毎年1月30日までに管轄の商工局(DOIT)へ提出する義務があります。期限を過ぎると警告や罰金の対象となるため、年末年始のスケジュールに組み込んでおきましょう。
ベトナム人スタッフの雇用と労働法対応
駐在員事務所でベトナム人スタッフを雇用する場合、ベトナム労働法の規定に従う必要があります。雇用契約の締結、最低賃金の遵守、社会保険への加入が義務付けられており、2026年1月からは新たな保険料率と算定上限が適用されています。
2026年の社会保険料率は、ベトナム人スタッフの場合で企業・個人負担の合計が32.0%、外国人スタッフの場合は合計30.0%です。算定の上限は基準額(234万ドン)の20倍にあたる4,680万ドンと定められています。
| 項目 | ベトナム人スタッフ | 外国人スタッフ |
|---|---|---|
| 社会保険料率(合計) | 32.0% | 30.0% |
| 算定上限(月額) | 4,680万ドン | 4,680万ドン |
| 地域別最低賃金(第1地域) | 5,310,000 VND | 適用なし |
地域別最低賃金は4区分に分かれており、ハノイ・ホーチミン市の都市部(第1地域)では月額5,310,000 VNDが下限です。雇用する地域によって金額が異なるため、事務所の所在地に応じた最低賃金を確認してください。
駐在員のビザと労働許可の取得要件
ベトナムの駐在員事務所に派遣される日本人駐在員は、労働許可証(ワークパーミット)の取得が原則として必要です。事務所長であっても例外ではなく、取得または免除申請の手続きが求められます。
入国時のビザ種類と実際の活動内容の一致が2026年以降さらに厳格にチェックされるようになっており、労働ビザ(LD)を取得せずに就労活動を行うと罰金や国外退去の対象となります。
労働許可証の申請に必要な主な書類は以下のとおりです。
- 労働許可証申請書(所定書式)
- 健康診断書(ベトナム保健省指定の医療機関で取得)
- 無犯罪証明書(日本の警察で取得、認証済み)
- 学歴・職歴の証明書類(認証済み)
- パスポートの写し
労働許可証の有効期間は最長2年間で、駐在員事務所の設立許可証の残存期間を超えることはできません。更新や代表者の交代には改めて申請が必要となるため、期限管理を徹底しましょう。
閉鎖や撤退時の手続きとコンプライアンス
ベトナムでの事業戦略の変更や現地法人への移行に伴い、駐在員事務所を閉鎖するケースも想定されます。閉鎖手続きは設立時ほど複雑ではありませんが、税務・労務面の精算を確実に行うことが求められます。
閉鎖前に、未納の個人所得税や社会保険料の精算、スタッフへの退職金の支払い、銀行口座の解約など、すべての債務を清算する必要があります。これらが完了しないと、閉鎖申請が受理されない場合があります。
閉鎖手続きの基本的な流れは以下のとおりです。
- 商工局(DOIT)への閉鎖届出を行う
- 税務署での税務確定(タックス・ファイナライゼーション)を完了する
- 社会保険機関での保険料精算を行う
- 雇用するスタッフとの労働契約を終了し、退職金等を支払う
- 銀行口座を解約する
- 印鑑を返却・廃棄する
- 商工局から閉鎖完了の通知を受け取る
なお、名称・住所・代表者等の変更届出は60営業日以内に行う義務があるため、閉鎖を決定した場合も速やかに手続きを進めることが重要です。2026年7月からは条件付業種が38業種削減されるなど規制緩和の動向もあるため、閉鎖ではなく現地法人への格上げを検討する選択肢も視野に入れてみてください。
ベトナムのビジネスには展示会出展が効果的
ベトナムでは、展示会への出展が企業のマーケティング戦略において極めて重要です。現地で開催される展示会は、自社の商品・サービスを認知してもらう最適な機会であり、特にBtoB企業にとって欠かせない施策の一つとされています。開催数も年々増加しており、幅広い業種で行われる展示会は、効果的な販促チャネルとして注目されています。
展示会はテストマーケティングの場としても活用でき、現地顧客の反応を直接確かめることができます。さらに、単なる商品PRにとどまらず業界関係者とのネットワークづくりにも活用できるため、新規参入企業が現地での認知度を高め人脈を広げる上でも有効です。
このような対面での商談や交流を通じて有望な新規顧客の獲得やパートナー企業の発掘にもつながるため、展示会出展はベトナムにおけるBtoBビジネスで欠かせない施策となっています。
ベトナムでは製造業向けのVIMFや物流分野のVILOG、金属加工・精密機械のMTA Vietnam、クリーンルーム関連のCLEANFACTなど、業種別の展示会が充実しています。駐在員事務所の活動としてこうした展示会に参加し、市場の反応を見ることは、次のステップへの判断材料として非常に有益です。
まとめ
ベトナムにおける駐在員事務所は、現地法人と比べて設立のハードルが低く、市場調査やパートナー開拓の拠点として効果的に機能します。2026年の法改正により申請プロセスは14営業日以内に迅速化され、オンライン申請も標準化されるなど、行政手続き面での負担は軽減されています。
その一方で、活動範囲の制限を超えた場合のPE認定リスクや、個人所得税・社会保険に関するコンプライアンスの厳格化には十分な注意が必要です。設立の容易さに安心することなく、税務確定や年次報告といった定期的な義務を着実に履行していくことが、長期的な運営の安定につながります。
ベトナム市場への第一歩を踏み出す際には、駐在員事務所を上手に活用しながら、展示会出展なども組み合わせて現地の実態を把握し、将来的な現地法人設立への判断材料を蓄積していくことをおすすめします。
この記事のまとめ
- ✓駐在員事務所は非営利の代表機関であり、契約締結や売上計上はできない
- ✓2026年の法改正で申請は14営業日以内に迅速化、オンライン申請も標準化
- ✓税務・社会保険・労働許可のコンプライアンスを日頃から整備しておく
- ✓展示会出展も活用しながら現地法人への格上げも視野に入れて進出戦略を立てる
株式会社ビッグビートは、海外展示会出展のサポートをしています。特に、タイやベトナムに現地法人を有しており、出展企画の立案から展示ブースの設営、コンパニオンをはじめとする運営スタッフの手配や管理に至るまで、日本の高い品質基準を維持したまま、現地からの迅速なサポートを提供することが可能です。
参考URL:
- FISC|How to Set Up a Representative Office in Vietnam (2026)
- Acclime Vietnam|Updated Employment Law 2026
- China Briefing|How to Set Up a Representative Office in Vietnam
- エスコンサルティング|ベトナム進出FAQ
- Green NRJ|Social Insurance in Vietnam(2026)
- Vietnam.vn|行政手続きオンライン化の進展
- Vietnam Investment Review|駐在員事務所設立を支援する新規制
- BLawyers Vietnam|外国企業支店設立の法規制
- JTM Asia|Representative Office in Vietnam ガイド
- Vietnam Briefing|Social Insurance in Vietnam Guide

著者:ビッグビート ASEAN推進編集部
ベトナム・タイを中心としたASEAN圏に進出、あるいはこれから進出を計画している事業会社に対し、現地でのBtoBマーケティング領域を総合的に支援する広告会社です。ASEAN圏現地での実務経験や企業支援の実績を基に、現地に根差した信頼性の高い情報発信を行っています。