ベトナムへの進出や現地法人の運営を検討する際、避けて通れないのが税務の理解です。ベトナムの税制は近年大きな転換期を迎えており、2025年から2026年にかけて法人所得税法や個人所得税法が相次いで改正されました。従来の外資優遇を中心とした制度設計から、国際基準に沿った厳格な運用へとシフトしています。
本記事では、ベトナム税務の全体像を主要税目・税率・実務上の注意点に分けて網羅的に解説します。法人税の段階的税率や損金算入の新ルール、個人所得税の控除額引き上げ、税務調査への備え方まで、2026年現在の最新情報をもとに実践的な内容をお届けします。ベトナムでの事業活動を円滑に進めるための基礎知識として、ぜひお役立てください。
この記事でわかること
- ベトナム税務の主要税目と2026年の最新税率
- 法人税申告における損金算入ルールや優遇措置の実務ポイント
- 税務調査で問題になりやすい項目と事前対策の具体策
- 異議申立てや税務争訟に至った場合の対処の流れ
ベトナムの税務でまず押さえるべきポイント
ベトナムで事業を行う際には、まず税制の全体像を把握することが重要です。税目ごとの仕組みや納税義務者の範囲を理解しておくことで、後の実務対応がスムーズになります。ここでは、ベトナム税務の基本構造を整理していきます。
税制の種類と誰が税を払うか
ベトナムの税制は、大きく「直接税」と「間接税」に分類されます。直接税の代表格は法人所得税(CIT)と個人所得税(PIT)で、企業や個人が稼いだ所得に対して課税される仕組みです。間接税には付加価値税(VAT)や特別消費税(SCT)があり、商品やサービスの消費時に課されます。
納税義務者は、ベトナム国内で事業活動を行う法人および個人が基本です。外国企業であっても、ベトナム国内に恒久的施設(PE)を有する場合や、ベトナム源泉の所得がある場合には納税義務が発生します。2026年現在、デジタル経済の拡大に伴い、物理的拠点を持たない外国サプライヤーにも直接申告義務が課される動きが加速しています。
個人については、ベトナムでの滞在日数が183日以上であれば「居住者」として全世界所得に課税されます。183日未満の「非居住者」はベトナム源泉所得のみが課税対象となり、税率や控除の扱いも異なるため注意が必要です。
主な税目と代表的な税率
ベトナムの税務で頻繁に関わる税目と税率を一覧で整理しておきましょう。以下の表は、主要な税目とその概要をまとめたものです。
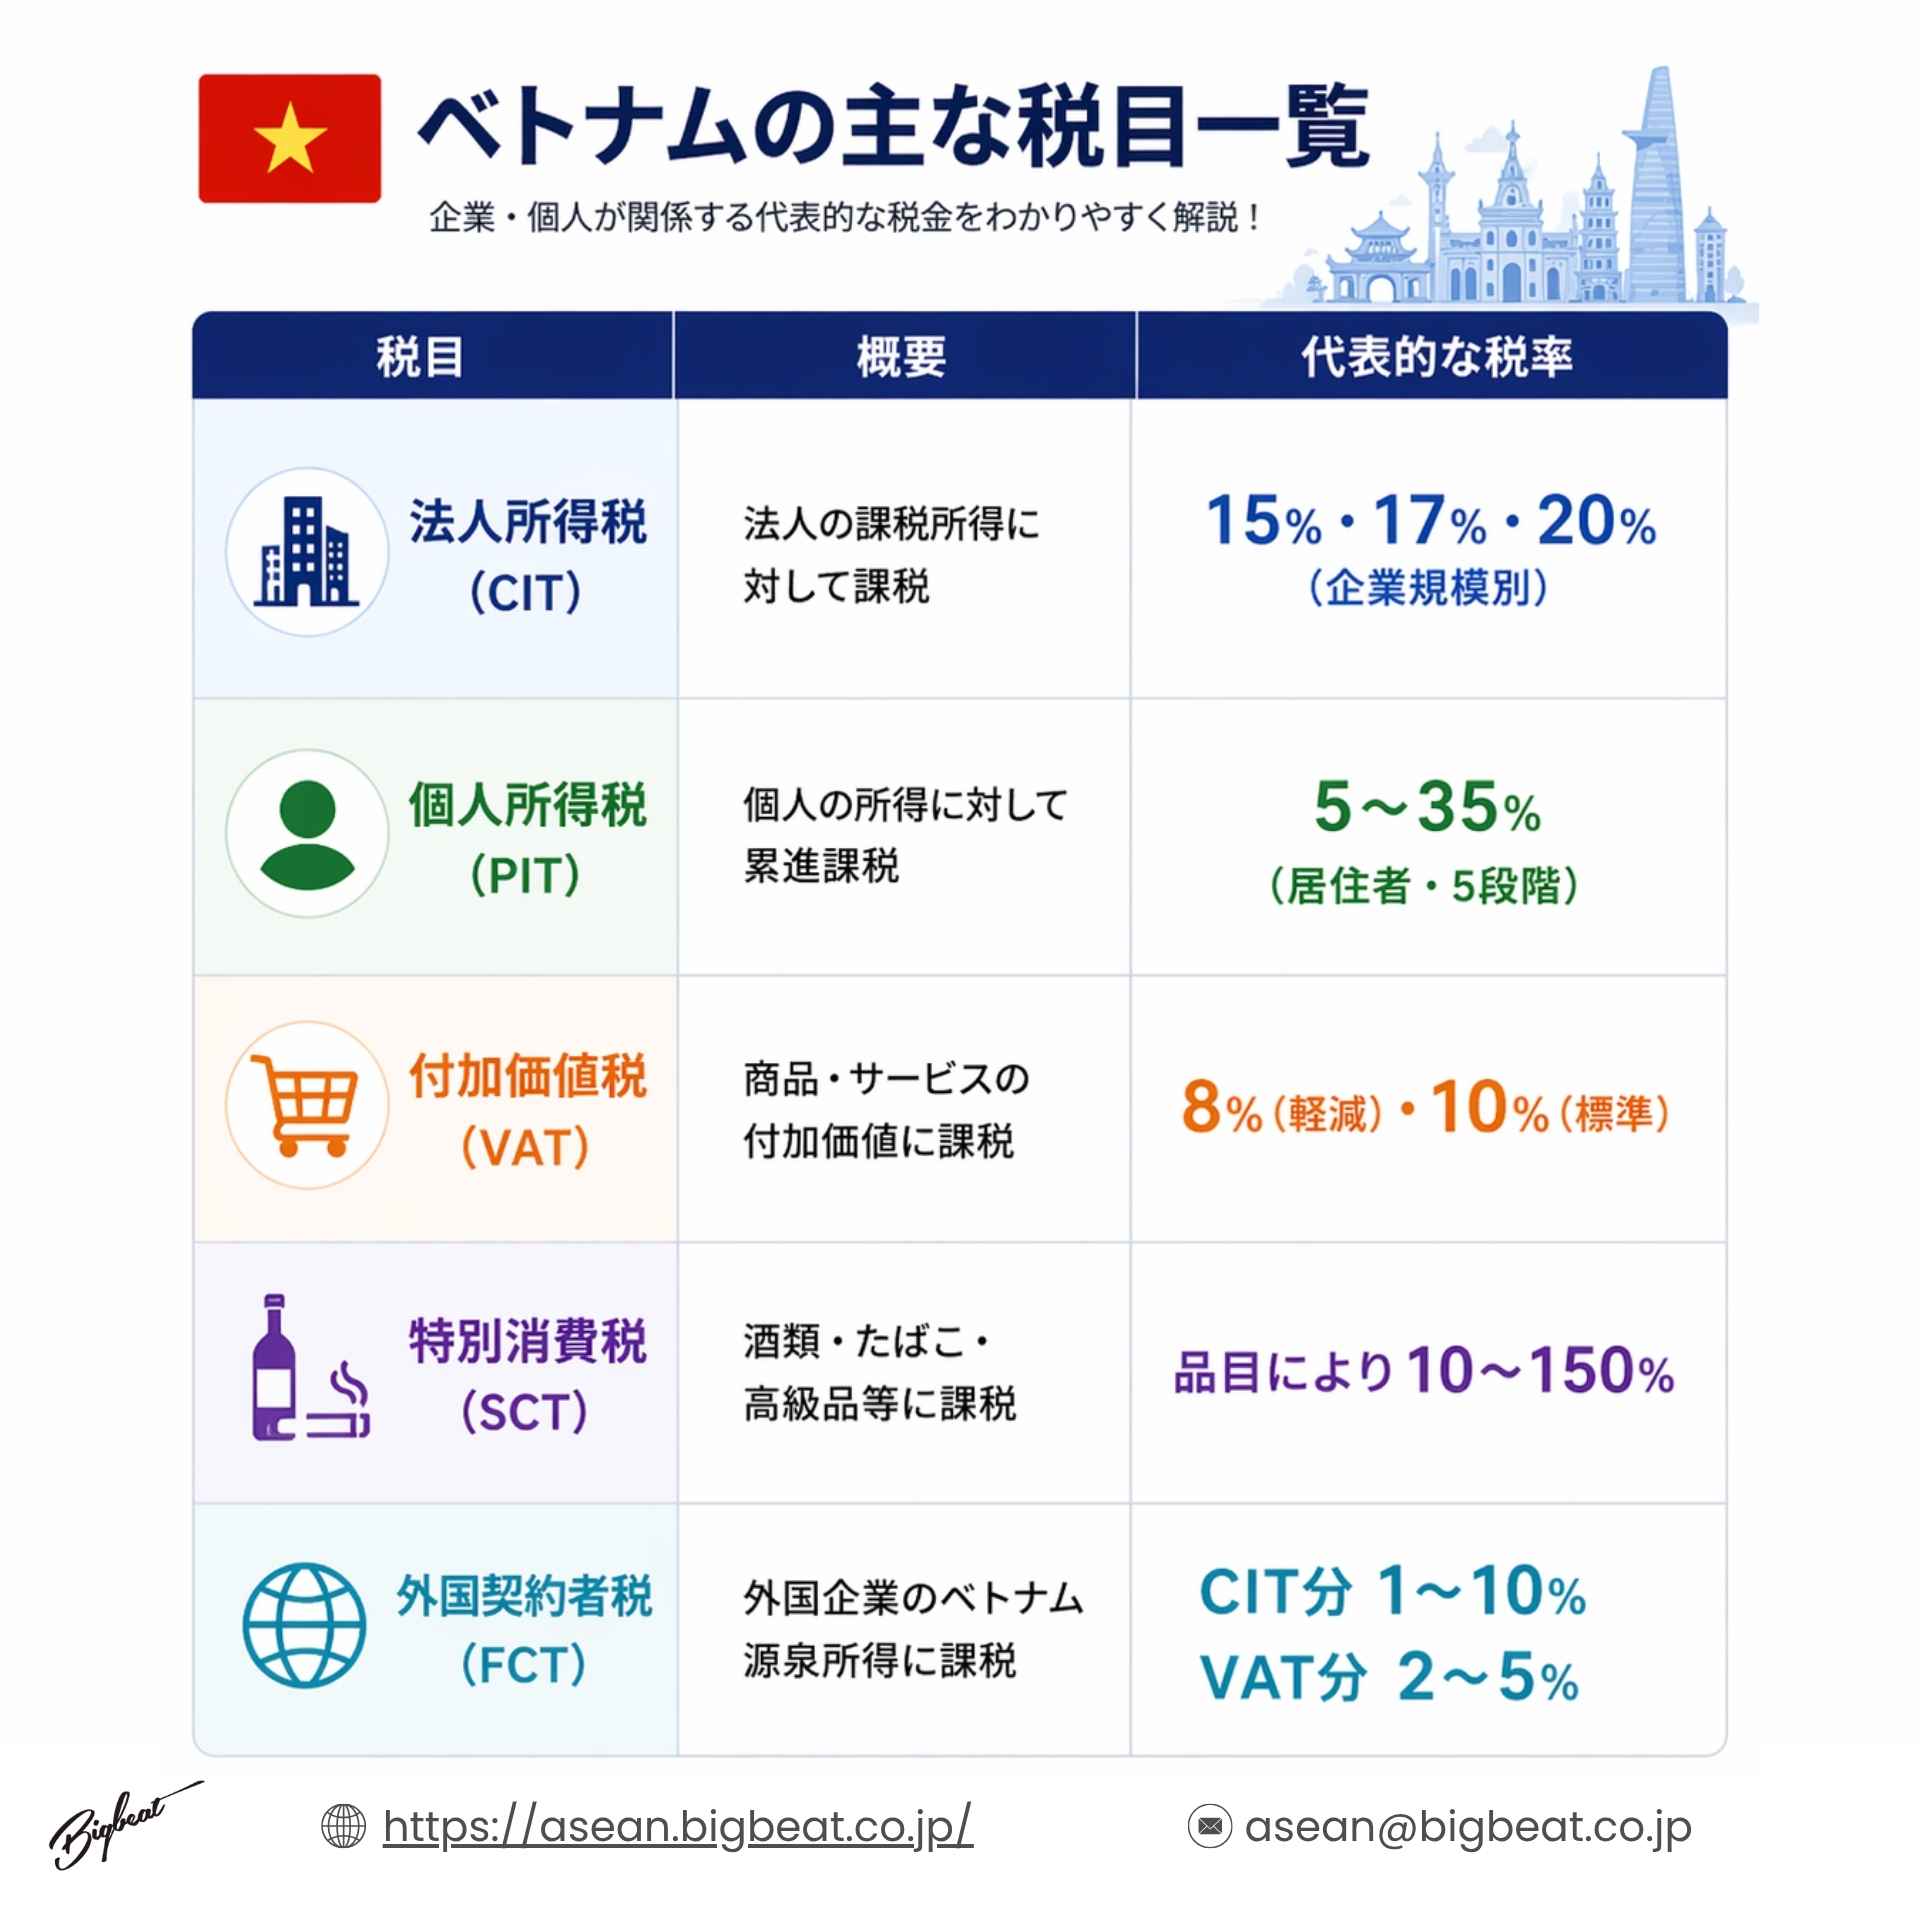
法人所得税は2026年から企業規模に応じた段階的税率が定着しており、中小企業にとっては税負担の軽減につながっています。VAT軽減税率8%は2026年12月末まで延長されていますが、金融・不動産・通信などは適用対象外となるため、業種ごとの確認が欠かせません。
非居住者や外国企業の税務扱い
ベトナムに恒久的施設を持たない外国企業がベトナム国内で所得を得る場合、外国契約者税(FCT)の対象となります。FCTはVAT相当部分とCIT相当部分で構成され、サービスの種類によって税率が異なります。ベトナム側のパートナー企業が源泉徴収する方式が一般的です。
2026年現在、GoogleやMetaなど海外のデジタルプラットフォーム事業者に対しては、ベトナム当局への直接申告・納税が求められています。未登録の場合にはFCTの適用が強化されるため、デジタルサービスを通じてベトナム国内に収益が発生する企業は、課税リスクを事前に評価しておく必要があります。
個人の非居住者については、ベトナム源泉の給与所得に対して一律20%の税率が適用されます。居住者のような基礎控除や扶養家族控除は認められないため、短期赴任者であっても手取り額への影響を計算しておくことが大切です。
税務申告の基本スケジュールと納期限
ベトナムの税務申告は、税目ごとに申告頻度と納期限が定められています。実務上のスケジュール管理は極めて重要であり、期限を過ぎると延滞利息や罰金が発生します。主な申告スケジュールは以下のとおりです。
- 法人所得税(CIT):四半期ごとの仮納付(翌月末日まで)+年次確定申告(翌年3月末日まで)
- 個人所得税(PIT):毎月の源泉徴収申告(翌月20日まで)+年次精算申告(翌年3月末日まで)
- 付加価値税(VAT):毎月申告(翌月20日まで)または四半期申告(翌月末日まで)
- 外国契約者税(FCT):支払いの都度申告(支払月の翌月20日まで)
新税務管理法(Law No. 108/2025/QH15)により、電子申告・電子納税がさらに推進されており、紙ベースでの申告は原則として認められなくなっています。経理担当者はシステム環境の整備と、申告期限のカレンダー管理を徹底することが求められます。
ベトナムでの法人税と税務申告の注意点
ベトナムにおける法人税は、2025年施行の新法人所得税法により大きく変わりました。企業規模別の段階的税率や損金算入要件の厳格化など、日系企業の実務に直結する改正点を中心に解説します。
法人税の課税対象と税率の考え方
ベトナムの法人所得税は、国内法人はもちろん、外国法人でもベトナム国内で発生した所得に対して課税されます。課税所得は、総収入から損金算入が認められる費用を差し引いて計算します。
2026年に定着した段階的税率は、企業規模に応じて3段階に設定されています。年間売上高30億ドン(約11.4万ドル)未満の極小企業は15%、30億ドン以上50億ドン以下の中小企業は17%、50億ドン超の一般企業は20%が適用されます。石油・ガス・希少資源の開発を行う企業には25%から50%の高税率が設定されています。
初めて事業登録を行う中小企業には最大3年間の法人税免除が認められる可能性があり、新規進出企業にとっては大きなメリットとなります。ただし、適用には一定の条件を満たす必要があるため、事前に要件を確認しておきましょう。
| 企業カテゴリー | 年間売上高の条件 | 適用税率 |
|---|---|---|
| 極小企業 | 30億ドン未満 | 15% |
| 中小企業 | 30億ドン以上50億ドン以下 | 17% |
| 一般企業 | 50億ドン超 | 20% |
| 特定資源開発 | 石油・ガス・希少資源等 | 25〜50% |
税務申告の手続きと必要書類の実務
ベトナムでの法人税務申告は、電子システムを通じて行います。四半期ごとの仮納付と年次確定申告の二本立てで、年次確定申告では監査済み財務諸表の添付が求められます。
損金算入に関しては、2026年から非常に重要な変更が生じています。非現金決済(銀行振込等)の義務化対象がこれまでの2,000万ドンから500万ドン以上に引き下げられました。つまり、500万ドン(約2.8万円)以上の支払いを現金で行った場合、その費用は損金として認められません。
さらに注意すべき点として、従業員の立替経費についても同様のルールが適用されます。従業員が現金で立て替えた場合でも、会社から本人の銀行口座へ振込で返金しなければ損金不算入とされるため、社内の経費精算フローを見直す必要があります。年次確定申告に必要な主な書類は以下のとおりです。
- 法人所得税確定申告書
- 監査済み財務諸表(貸借対照表・損益計算書・キャッシュフロー計算書等)
- 移転価格文書(関連者取引がある場合)
- 税務優遇の適用申告書(該当する場合)
- 損金算入に係る証憑書類(インボイス・銀行振込記録等)
移転価格税制と関連会社取引の注意点
ベトナムの移転価格税制は、日系企業が特に注意すべき分野の一つです。親会社やグループ企業との取引価格が市場価格(独立企業間価格)と乖離していると判断された場合、税務当局による所得の再計算と追徴課税が行われます。
移転価格に関する文書化義務も強化されており、一定の基準を超える関連者取引がある企業は、ローカルファイル・マスターファイル・国別報告書(CbCR)の3層構造での文書準備が求められます。グローバル・ミニマム課税(GMT)の導入により、連結売上高7億5,000万ユーロ以上の多国籍企業は実効税率15%未満の場合に差額を補充税として納付する義務が生じています。
移転価格リスクを軽減するためには、取引の合理的な根拠を文書化し、ベンチマーク分析を定期的に更新することが重要です。特に製造拠点としてバクザン省やバクニン省に工場を持つ企業は、親会社との取引条件が移転価格の論点になりやすいため、早めの対応を推奨します。
税務優遇措置の種類と適用条件
ベトナムでは、特定の産業分野や地域での投資に対して、法人税の減免や免税期間の付与といった税務優遇措置が設けられています。新法人所得税法のもとでも優遇制度は維持されていますが、適用条件はより厳格になりました。
主な優遇措置には以下のようなものがあります。
- ハイテク産業や研究開発分野への投資に対する法人税減免(10%の優遇税率を最大15年間適用)
- 経済的に困難な地域への投資に対する免税・減税期間の付与
- 研究開発支出の200%損金算入(R&D超控除)
- デジタルトランスフォーメーションや脱炭素関連支出の損金算入明文化
- 中小企業の初回事業登録に対する最大3年間の法人税免除
一方で、グローバル・ミニマム課税の導入により、大規模多国籍企業にとっては従来の優遇税率のメリットが実質的に減少しています。ベトナム政府はその補完策として「投資支援基金(ISF)」による補助金交付を開始しており、免税メリットの代替手段として注目されています。自社の投資規模と業種に応じて、どの優遇措置が利用可能かを税務アドバイザーと共に精査することが実務上のポイントです。
ベトナムの税務調査と争いになったときの対処法
ベトナムで事業を継続する上で、税務調査への備えは欠かせません。近年はデジタル化の進展により当局の調査手法も高度化しています。ここでは、税務調査の流れから処分への対応、異議申立ての方法まで実務的に解説します。
税務調査の種類と着手の流れ
ベトナムの税務調査は、大きく「定期調査」と「臨時調査」の2種類に分けられます。定期調査は税務当局が年間計画に基づいて実施するもので、通常3〜5年に1回の頻度で行われます。臨時調査は、申告内容に不審点がある場合やリスクが高いと判断された企業に対して、随時実施されるものです。
調査の流れとしては、まず税務当局から調査通知書が送付されます。企業はこの通知を受けてから所定の期間内に必要書類を準備し、調査官の来社に備えます。新税務管理法のもとでは、当局がシステムデータの分析を主軸とした事後検査にシフトしており、申告データと実際の取引記録の不整合が調査の端緒となるケースが増えています。
調査期間は通常10営業日以内とされていますが、複雑な案件の場合は延長されることもあります。調査終了後に調査報告書が作成され、問題が発見された場合には追徴税額や罰金が通知される流れとなります。
調査でよく問題になる項目と対応策
ベトナムの税務調査で指摘を受けやすい項目は、ある程度パターン化されています。事前に対策を講じておくことで、追徴課税のリスクを大幅に低減できます。以下は、特に問題になりやすい項目の一覧です。
| 指摘されやすい項目 | 具体的な内容 | 事前対策 |
|---|---|---|
| 損金算入の要件不備 | 500万ドン以上の現金払い、証憑不足 | 銀行振込の徹底、証憑管理の強化 |
| 移転価格の不適切さ | 関連者取引価格の合理性欠如 | ベンチマーク分析と文書化の定期更新 |
| 個人所得税の源泉徴収漏れ | 現物給付・手当の未申告 | 給与体系の見直しと申告範囲の明確化 |
| VATインボイスの不備 | 記載事項の誤り、偽造インボイス | 仕入先の信用調査、インボイス照合 |
| 外国契約者税の未納 | 海外サービスへの支払いに対するFCT未申告 | 契約締結時のFCT該当判定の実施 |
特に「500万ドンの壁」と呼ばれる非現金決済基準の引き下げは、日常的な小口経費にまで影響するため、社内の経費精算ルールを早急に見直す必要があります。従業員への周知と経費精算システムの改修を並行して進めることが実務上のカギとなります。
税務処分や罰則の種類と回避のポイント
税務調査の結果、違反が認定された場合に科される処分には複数の種類があります。軽微なものから順に、行政罰(警告・罰金)、追徴課税、延滞利息が一般的であり、悪質なケースでは刑事罰に発展する可能性もあります。
罰金の代表的なものとしては、申告遅延に対する罰金(200〜2,500万ドン)、過少申告に対する追徴税額の20%相当の罰金、脱税に対する追徴税額の1〜3倍の罰金などがあります。延滞利息は1日あたり未納税額の0.03%が課され、長期間放置すると大きな金額に膨らみます。
新税務管理法では修正申告の遡及期間が5年に短縮されており、過去の申告に誤りを発見した場合は早期に自主修正を行うことが罰則軽減の有効な手段となります。自主修正の場合、罰金が減免されるケースもあるため、問題を放置せず速やかに対応することが重要です。
- 申告遅延:罰金200〜2,500万ドン
- 過少申告:追徴税額の20%罰金+延滞利息
- 脱税認定:追徴税額の1〜3倍の罰金+刑事罰の可能性
- インボイス違反:500〜5,000万ドンの罰金
異議申立てと税務争訟の進め方
税務当局の処分に納得できない場合、企業には異議申立てという手段が認められています。異議申立ては処分通知を受けた日から所定の期間内に書面で行う必要があり、まず処分を行った税務当局の上位機関に対して第一次申立てを行います。
第一次申立てに対する回答に不服がある場合は、さらに上位の行政機関に第二次申立てを行うことが可能です。行政ルートでの解決が困難な場合は、行政裁判所への訴訟提起も選択肢となります。
実務上は、異議申立てと並行して処分税額の仮納付を求められることがあるため、資金繰りへの影響も考慮した上で戦略を立てる必要があります。ベトナムの税務争訟は複雑であり、現地の税務アドバイザーや弁護士との連携が不可欠です。特に移転価格や優遇措置の解釈をめぐる争いでは、専門家の支援を早い段階で得ることが結果を大きく左右します。
- 第一次異議申立て:処分を行った税務当局の上位機関へ書面で提出
- 第二次異議申立て:第一次回答に不服がある場合、さらに上位機関へ
- 行政訴訟:行政ルートで解決できない場合に裁判所へ提訴
- 仮納付義務:争訟中でも処分税額の仮納付を求められる場合あり
ベトナムのビジネスには展示会出展が効果的
ベトナムでは、展示会への出展が企業のマーケティング戦略において極めて重要です。現地で開催される展示会は、自社の商品・サービスを認知してもらう最適な機会であり、特にBtoB企業にとって欠かせない施策の一つとされています。開催数も年々増加しており、幅広い業種で行われる展示会は、効果的な販促チャネルとして注目されています。
展示会はテストマーケティングの場としても活用でき、現地顧客の反応を直接確かめることができます。さらに、単なる商品PRにとどまらず業界関係者とのネットワークづくりにも活用できるため、新規参入企業が現地での認知度を高め人脈を広げる上でも有効です。
このような対面での商談や交流を通じて有望な新規顧客の獲得やパートナー企業の発掘にもつながるため、展示会出展はベトナムにおけるBtoBビジネスで欠かせない施策となっています。
まとめ
ベトナムの税務は、2025年から2026年にかけて法人所得税法・個人所得税法・税務管理法の三法が同時に改正される大きな転換期を迎えています。段階的税率の導入、損金算入基準の引き下げ、グローバル・ミニマム課税への対応など、実務に直結する変更が数多く含まれています。
ベトナムで事業を展開する企業にとって、最新の税制改正に対応した社内体制の整備は経営上の最重要課題の一つです。特にキャッシュレス決済の徹底や移転価格文書の準備、税務調査への事前対策は、追徴課税や罰金のリスクを回避するために欠かせません。現地の税務アドバイザーとの連携を強化し、変化の激しいベトナム税務環境に柔軟に対応していくことが求められます。
この記事のまとめ
- ✓ベトナムの法人所得税は企業規模別に15%・17%・20%の段階的税率が定着し、中小企業への優遇措置も充実
- ✓500万ドン以上の非現金決済義務化やR&D超控除200%など、損金算入ルールの大幅変更に対応が必要
- ✓社内の経費精算フローを見直し、キャッシュレス決済基準を規定に反映する
- ✓現地の税務アドバイザーと連携し、移転価格文書や税務調査への備えを早期に整える
株式会社ビッグビートは、海外展示会出展のサポートをしています。特に、タイやベトナムに現地法人を有しており、出展企画の立案から展示ブースの設営、コンパニオンをはじめとする運営スタッフの手配や管理に至るまで、日本の高い品質基準を維持したまま、現地からの迅速なサポートを提供することが可能です。
参考URL:
- EY Global|Vietnam passes new corporate income tax law
- GTI Partner|Vietnam CIT 2026 Tax: Digital Presence Guide for Foreign SMEs
- Acclime Vietnam|January 2026: Vietnam regulatory compliance updates
- Vietnam Briefing|Vietnam’s Tax and Accounting Updates for Businesses in 2026
- KPMG|Vietnam – New Personal Income Tax Law from July 2026
- JPA Vietnam|Tax Newsletter January 2026
- Vietnam Teaching Jobs|Tax Resident vs Non-Resident in Vietnam
- JETRO|ベトナムの税制
- CAST Vietnam|VAT2%減税(10%→8%)延長
- Mizuno Business Consulting|ベトナム会報
- HMP Law|クラウドサービス提供外国企業の税務義務
- ASEAN Briefing|ソフトウェアライセンス・デジタルサービス課税

著者:ビッグビート ASEAN推進編集部
ベトナム・タイを中心としたASEAN圏に進出、あるいはこれから進出を計画している事業会社に対し、現地でのBtoBマーケティング領域を総合的に支援する広告会社です。ASEAN圏現地での実務経験や企業支援の実績を基に、現地に根差した信頼性の高い情報発信を行っています。