インドネシアへの進出を検討する日本企業にとって、現地の法人税制度を正しく理解することは経営判断の基盤となります。インドネシアの法人税は2022年に標準税率が22%へ引き下げられ、企業規模や上場状況に応じた軽減措置も整備されています。本記事では、課税対象となる企業の範囲から、企業規模別の税率体系、パイオニア産業向けのタックスホリデーなどの優遇措置、さらに申告時に注意すべきポイントまで、インドネシア法人税の全体像を解説します。
インドネシア法人税の基本的な枠組み
インドネシアで事業を展開する企業が最初に理解すべきなのは、どのような法人が納税義務を負うのかという点です。課税対象の範囲を正確に把握することで、適切な税務計画を立てることができます。
課税対象となる納税者の分類
インドネシアにおける法人税の納税者は、大きく三つのカテゴリーに分類されます。第一に、インドネシア国内に設立された内国法人は、企業規模にかかわらず自動的に税務上の居住者と見なされます。第二に、インドネシアに住所を有する法人も同様に居住者として扱われます。
第三に、インドネシア国外に本社を持つ外国法人であっても、国内に恒久的施設(PE)を保有して事業活動を行う場合は、インドネシアの居住納税者と同等の税務義務を負うことになります。この恒久的施設には駐在員事務所も含まれるため、単なる営業所でなくても租税上の拘束力が生じる可能性があることに注意が必要です。
全世界所得課税の仕組みと例外規定
インドネシアに設立された法人が納付する法人税は、当該法人が世界中で稼得した所得に対して課税される仕組みになっています。インドネシア国内の事業所得だけでなく、海外子会社からの配当金や海外不動産の売却益など、グローバルベースの所得が課税対象に含まれます。
ただし、海外の恒久的施設から取得した所得や、海外企業からの配当金の一部については、一定の条件下で課税対象から除外されるケースも存在します。国際的な事業展開を予定している企業にとっては、日本とインドネシア間の租税条約の内容を十分に理解することが不可欠となります。
インドネシア法人税の企業規模別の軽減措置
インドネシアの法人税制度は、企業の年間売上高を基準として複数の税率段階を設けています。小規模企業ほど低い税率が適用される累進的な構造となっており、中小企業の負担軽減と経済成長促進を目的としています。
標準税率22%と上場企業への優遇
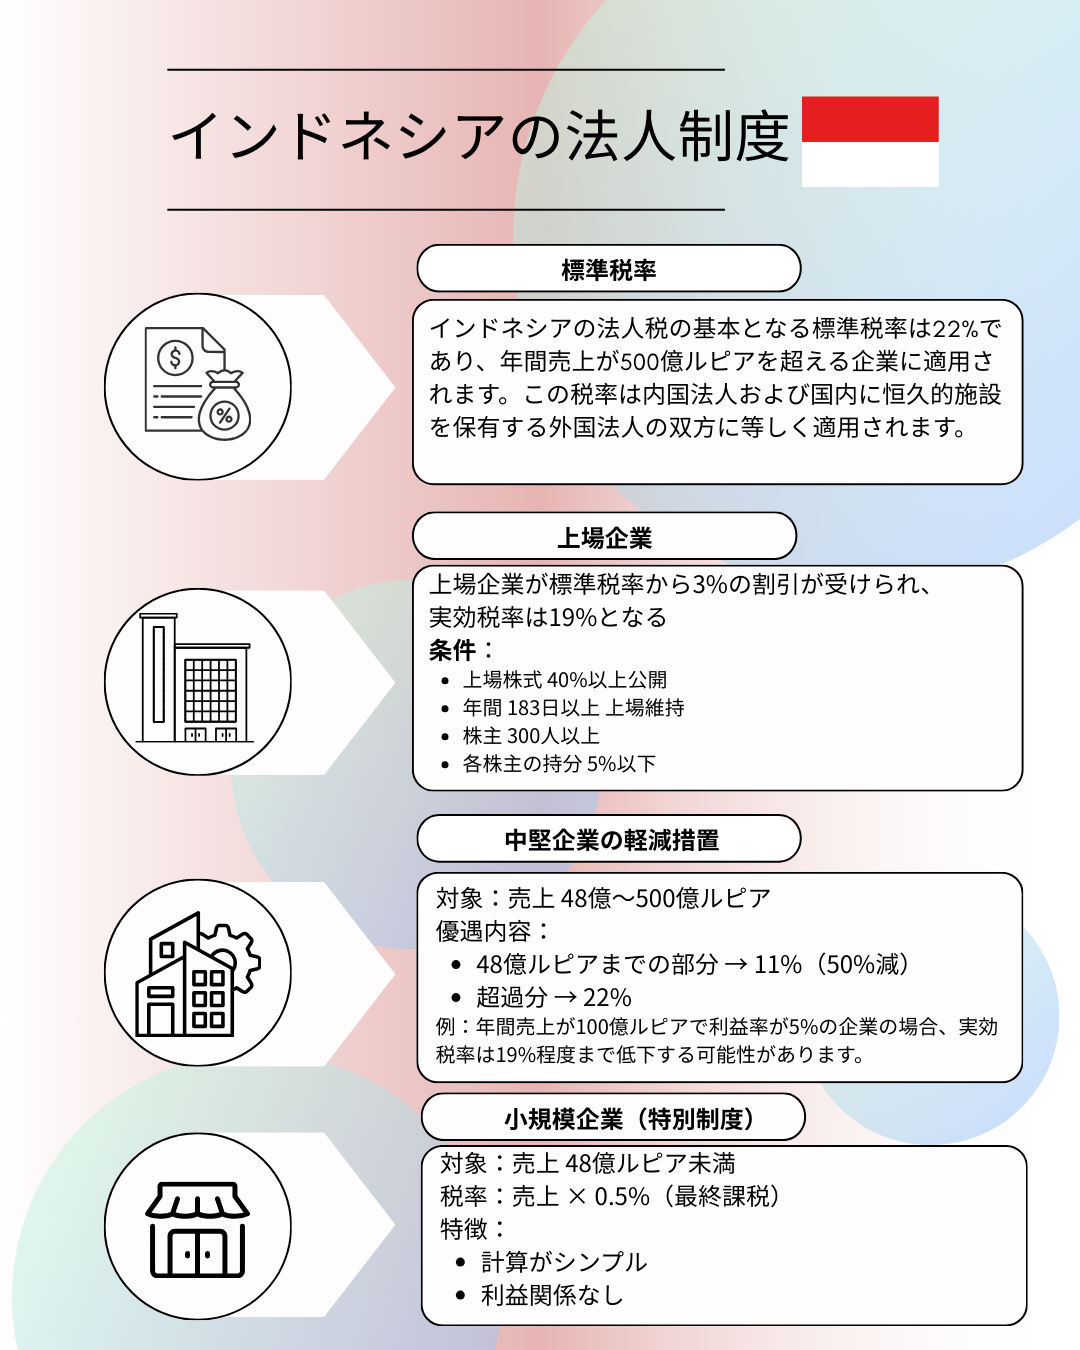
インドネシアの法人税の基本となる標準税率は22%であり、年間売上が500億ルピアを超える企業に適用されます。この税率は内国法人および国内に恒久的施設を保有する外国法人の双方に等しく適用されます。
一方、株式の40%以上がインドネシア証券取引所に公開されている上場企業の場合、標準税率から3%の割引が受けられ、実効税率は19%となります。この優遇措置を受けるためには、年間を通じて最低183日以上、上場基準を維持していることが条件となります。さらに、一般株主が300人以上存在し、各株主の持分比率が5%以下であることも要件です。
中堅企業への段階的軽減措置
年間総売上が48億ルピア以上500億ルピア以下の中堅企業に対しては、売上高に応じた比例的な税率軽減が適用されます。具体的には、48億ルピアまでの売上に対応する課税所得部分に限定して、標準税率22%の50%割引である11%の軽減税率が適用されます。
48億ルピアを超える部分の売上については通常の22%が適用されるため、実効税率は企業の利益率に左右される複合的な計算となります。例えば、年間売上が100億ルピアで利益率が5%の企業の場合、実効税率は19%程度まで低下する可能性があります。
小規模企業向けの最終課税制度
年間総売上が48億ルピア未満の小規模企業には、特別な課税制度が適用されます。この制度では、実際の利益計算に基づくのではなく、月次の総売上に対して単純に0.5%の税率が乗じられます。月間売上が1,000万ルピアの企業であれば、その月の法人税納付額は5万ルピアとなります。
この制度の利点は税率が非常に低く、計算も簡潔であることです。ただし、赤字月であっても納付義務が発生し、その赤字を将来の利益と相殺できないという制限があります。また、株式会社の場合は最長3年間の適用期限があり、期限後は自動的に一般納税企業へ移行します。
インドネシア法人税の納税方法と申告スケジュール
インドネシアの法人税納付は、月次の予納と年度末の確定申告による精算という二段階の仕組みで構成されています。この制度設計により、政府の税収を安定的に確保しながら、企業の利益変動にも対応できるようになっています。
月次予納税の計算方法と納付期限
インドネシアの居住法人および恒久的施設は、当該年度の法人税債務の前払いとして、毎月一定額の予納税を納付する義務を負います。この月次予納額は、通常、前年度の年次法人税申告書に基づいて計算されます。たとえば前年度の確定申告で年間の法人税額が1,200万ルピアと確定した場合、当年度の月次予納額は100万ルピアとなります。
月次予納税の納付期限は毎月15日とされており、納付はインドネシア国税庁のオンラインシステムまたは金融機関を通じて行われます。納付票や口座振替記録などの証拠書類は厳格に保管する必要があります。
年度末確定申告の手続きと精算
事業年度終了後、企業は年次法人所得税申告書(SPT Tahunan PPh Badan)を作成し、会計年度末から4ヶ月以内に申告・納税を完了しなければなりません。暦年決算の企業の場合、申告期限は翌年4月30日となります。
確定申告では、当該事業年度の課税所得を正確に計算し、実効税率を乗じて法人税額を決定します。その後、年度中に納付した月次予納税や源泉徴収税の合計額を控除し、差額を精算します。控除後の金額がプラスの場合は追加納付が必要となり、マイナスの場合は還付請求が可能になります。
インドネシア法人税の優遇制度と特別税制の活用
インドネシア政府は、特定の産業部門や地域への投資を促進するため、複数の税制優遇措置を用意しています。これらの措置を活用することで、実質的な税負担を大幅に軽減できる可能性があります。
パイオニア産業向けタックスホリデー
パイオニア産業とは、インドネシア政府が戦略的に重要と認定した産業分野であり、新規投資に対して大幅な法人税減免が適用されます。最低でも1,000億ルピア以上の新規投資計画を持つ企業で、財務省からパイオニア産業認定を取得した場合、投資額の規模に応じて5年から20年間の法人所得税について50%または100%の減税が受けられます。
さらに減免期間終了後も、追加で2年間にわたって25%または50%の法人税軽減措置が継続されます。タックスホリデーの対象企業は、長期間にわたって実質的な税負担を最小化することが可能となります。対象となる産業分野には、基礎金属産業、石油精製、再生可能エネルギー、デジタル経済インフラなどが含まれます。
経済特区における税制優遇
インドネシア政府が指定する経済特区(SEZ)内で事業を行う企業は、極めて手厚い税制優遇措置の対象となります。経済特区の管理法人および特区内で主要な事業活動を行う企業に対しては、初年度から10年間について年間法人所得税の100%免除、その後の10年間は50%軽減という措置が適用されます。
加えて、特定地域内への投資では、有形固定資産への投資額の30%に相当する額を6年間にわたり課税所得から控除できる仕組みもあります。有形および無形固定資産の加速償却も認められ、欠損金の繰越期限を通常の5年から10年に延長することも可能です。
インドネシア法人税申告時の注意点と税務調査対応
インドネシア税務当局は定期的に税務調査を実施しており、指摘事項が見つかった場合は追加徴収や罰金が課される可能性があります。適切な対応体制を整備することで、税務リスクを最小化できます。
源泉徴収税の適正管理
インドネシアではほぼすべての事業支出が源泉徴収税の対象となっており、企業は支払い時点で税金を天引きして税務当局に納付する責任を負います。代表的な源泉徴収税には、PPh21(従業員所得税)、PPh23(サービス対価への源泉税)、PPh4(2)(建設業等への最終課税)などがあります。
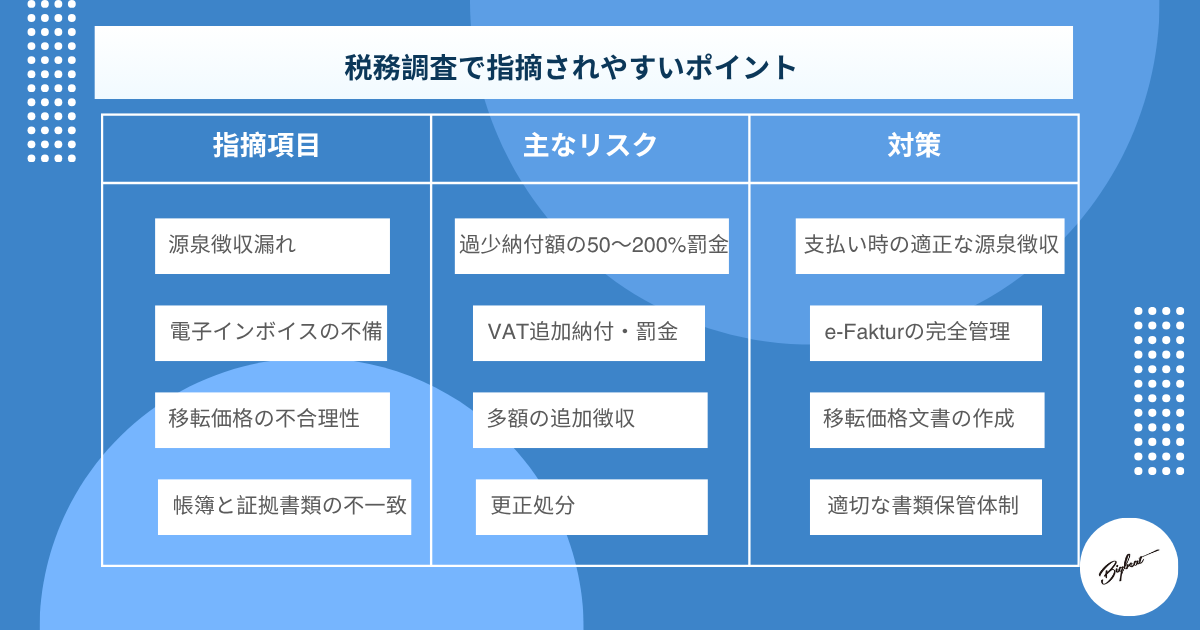
税務当局は支払企業が適正に源泉徴収を実施しているかを厳しく監視しています。源泉徴収漏れが発見された場合は、本来納付すべき税額に加えて過少納付額の50〜200%の罰金が課されることがあります。
移転価格税制への対応
インドネシア税法では、親会社と子会社、または兄弟会社間などの関連当事者取引に対して、移転価格ルールが適用されます。関連当事者間の価格設定が、独立企業間での取引価格と比較して不合理な場合、税務当局が価格の是正を求めることが認められています。
企業が関連当事者との間で継続的な事業取引を行う場合、移転価格文書の作成が求められます。これらの文書は税務調査時の重要な証拠となるため、国際的な事業展開を行う企業は専門家への相談を強く推奨されます。
税務調査と異議申立ての手続き
税務調査により不適正事項が発見された場合、税務当局は更正通知書を発行します。この通知書には追加納付税額が明記されており、企業はこれを受け取ってから所定期間内に異議申立てを提出する権利があります。
異議申立ての際には、当該税額が過剰または不適正であることを示す証拠書類や詳細な説明書を提出する必要があります。実務上、多くの日本企業がインドネシアでの税務調査により予期しない追加納付を命じられているため、事前の税務リスク管理と調査対応体制の整備が経営課題として重要です。
以下の表では、インドネシアの税務調査において指摘されやすいポイントをまとめました。
まとめ
本記事では、インドネシア法人税の基本的な仕組みから、企業規模別の税率体系、各種優遇措置、申告時の注意点まで幅広く解説しました。インドネシアへの進出を成功させるためには、現地の税制を正しく理解し、適切な税務戦略を立てることが不可欠です。
- インドネシアの法人税標準税率は22%で、企業規模や上場状況により軽減措置あり
- パイオニア産業や経済特区では法人税50〜100%減免の優遇制度を活用可能
- 月次予納税は毎月15日、年次確定申告は会計年度末から4ヶ月以内が期限
- 源泉徴収税の適正管理と移転価格文書の作成が税務調査対策として重要
- 現地の税務専門家との連携により税務リスクを最小化することが推奨される
インドネシアでの事業展開を検討されている企業は、早期から税務計画を立て、必要に応じて専門家に相談することをおすすめします。
株式会社ビッグビートでは、海外展示会への出展サポートをしております。 日本からご出展されるご担当者は国内にいながら、弊社が展示会成功に向けて、出展企画から展示ブースの造作、コンパニオンなど運営スタッフの手配や管理など、ワンストップのサービスをご提供いたします。
海外展示会の出展のご相談はこちらへ

著者:ビッグビート ASEAN推進編集部
ベトナム・タイを中心としたASEAN圏に進出、あるいはこれから進出を計画している事業会社に対し、現地でのBtoBマーケティング領域を総合的に支援する広告会社です。ASEAN圏現地での実務経験や企業支援の実績を基に、現地に根差した信頼性の高い情報発信を行っています。